Wenn Sie darüber nachdenken, ein FinTech-Unternehmen zu gründen, war der Zeitpunkt dafür nie spannender. In den letzten zehn Jahren hat sich FinTech vom „Herausforderer“ zu einer zentralen Säule des globalen Finanzsystems entwickelt.
Die COVID-19-Pandemie hat diesen Wandel enorm beschleunigt. Digitale Finanzdienste waren plötzlich nicht mehr nur bequem, sondern unverzichtbar. Menschen nutzten Mobile Banking, digitale Zahlungen und App-basierte Dienste im Alltag, und dieses Verhalten ist danach geblieben.
Dieser Wandel hat auch in Schwellenländern neue Türen geöffnet. Millionen Menschen, die bisher außerhalb des formellen Finanzsystems standen, können heute über FinTech-Plattformen sparen, Kredite aufnehmen, bezahlen oder ihr Geschäft ausbauen.
Mobile Wallets, alternative Bonitätsbewertung, Mikrokredite und Zahlungs-Apps für Händler eröffnen Privatpersonen und kleinen Unternehmen Chancen, die sie vorher nie hatten. Die Nachfrage ist real, die Nutzerbasis wächst, und der Markt ist noch lange nicht gesättigt.
Die Frage ist heute nicht mehr, ob FinTech gebraucht wird, sondern wie man FinTech-Lösungen baut, die vertrauenswürdig, regelkonform und kulturell passend sind.
Hinzu kommen der Aufstieg von Open Banking, bei dem Finanzdaten sicher geteilt werden, um neue Produkte zu schaffen, sowie nationale digitale Identitätssysteme und in einigen Ländern digitales Zentralbankgeld (CBDCs), die Onboarding und digitale Zahlungen einfacher machen als je zuvor. Die Regeln sind noch im Fluss: Die USA überarbeiten ihre Open-Banking-Regel nach Section 1033
Außerdem bieten viele Länder inzwischen regulatorische Sandboxes, in denen FinTech-Startups Produkte legal und unter Aufsicht testen können. Die Hürden für Experimente waren nie niedriger.
Wenn Sie also ein FinTech-Unternehmen aufbauen möchten, ist jetzt der ideale Zeitpunkt zu lernen, wie das in einer Branche gelingt, die sich wandelt und trotzdem voller Chancen steckt. Dieser Beitrag erklärt, was FinTech ist, und führt Sie durch die Schritte, um mit heutiger Technologie für den echten Einsatz zu planen.
Was ist FinTech?
FinTech, kurz für Financial Technology, bezeichnet den Einsatz digitaler Werkzeuge und Software für Finanzgeschäfte. Damit lassen sich diese Vorgänge online über Apps und automatisierte Systeme abwickeln. Wer zum Beispiel mit einer mobilen App wie Google Pay Geld direkt vom eigenen Bankkonto auf das Konto einer anderen Person schickt, nutzt einen FinTech-Dienst.
Die Ebenen der FinTech-Wertschöpfungskette
Das FinTech-Ökosystem besteht aus mehreren miteinander verbundenen Ebenen, die gemeinsam digitale Finanzdienste bereitstellen. Jede Ebene hat eine bestimmte Aufgabe, von der regulierten Finanzinfrastruktur bis zu nutzerfreundlichen digitalen Produkten.
Wer diese Ebenen versteht, sieht klarer, wie Geld zwischen Plattformen fließt und wie Technologie alltägliche Finanzvorgänge möglich macht.
#1 Banken und lizenzierte Finanzinstitute
Banken bilden die Kerninfrastruktur des Finanzsystems. Sie verwahren Kundeneinlagen, vergeben Kredite, halten staatliche Vorschriften ein und sichern die finanzielle Stabilität.
Auch wenn Nutzer über digitale Apps agieren, läuft die eigentliche Geldbewegung meist über die Infrastruktur der Banken. Ohne Banken können FinTech-Dienste keine regulierte Kontoführung, keine Kreditvergabe und keine Abwicklung von Transaktionen ermöglichen.
#2 Zahlungsdienstleister und Finanznetzwerke
Diese Ebene steuert die technische Bewegung von Geld zwischen Konten. Zahlungsdienstleister und Kartennetzwerke (etwa Visa, Mastercard und RuPay) sowie digitale Zahlungsinfrastrukturen wie UPI leiten Transaktionen weiter, authentifizieren und wickeln sie ab.
Sie sorgen dafür, dass Zahlungen sicher und zuverlässig ausgeführt werden. Diese Systeme arbeiten im Hintergrund und lassen digitale Zahlungen für Nutzer sofort und nahtlos wirken.
#3 FinTech-Unternehmen (digitale Plattformen und Innovatoren)
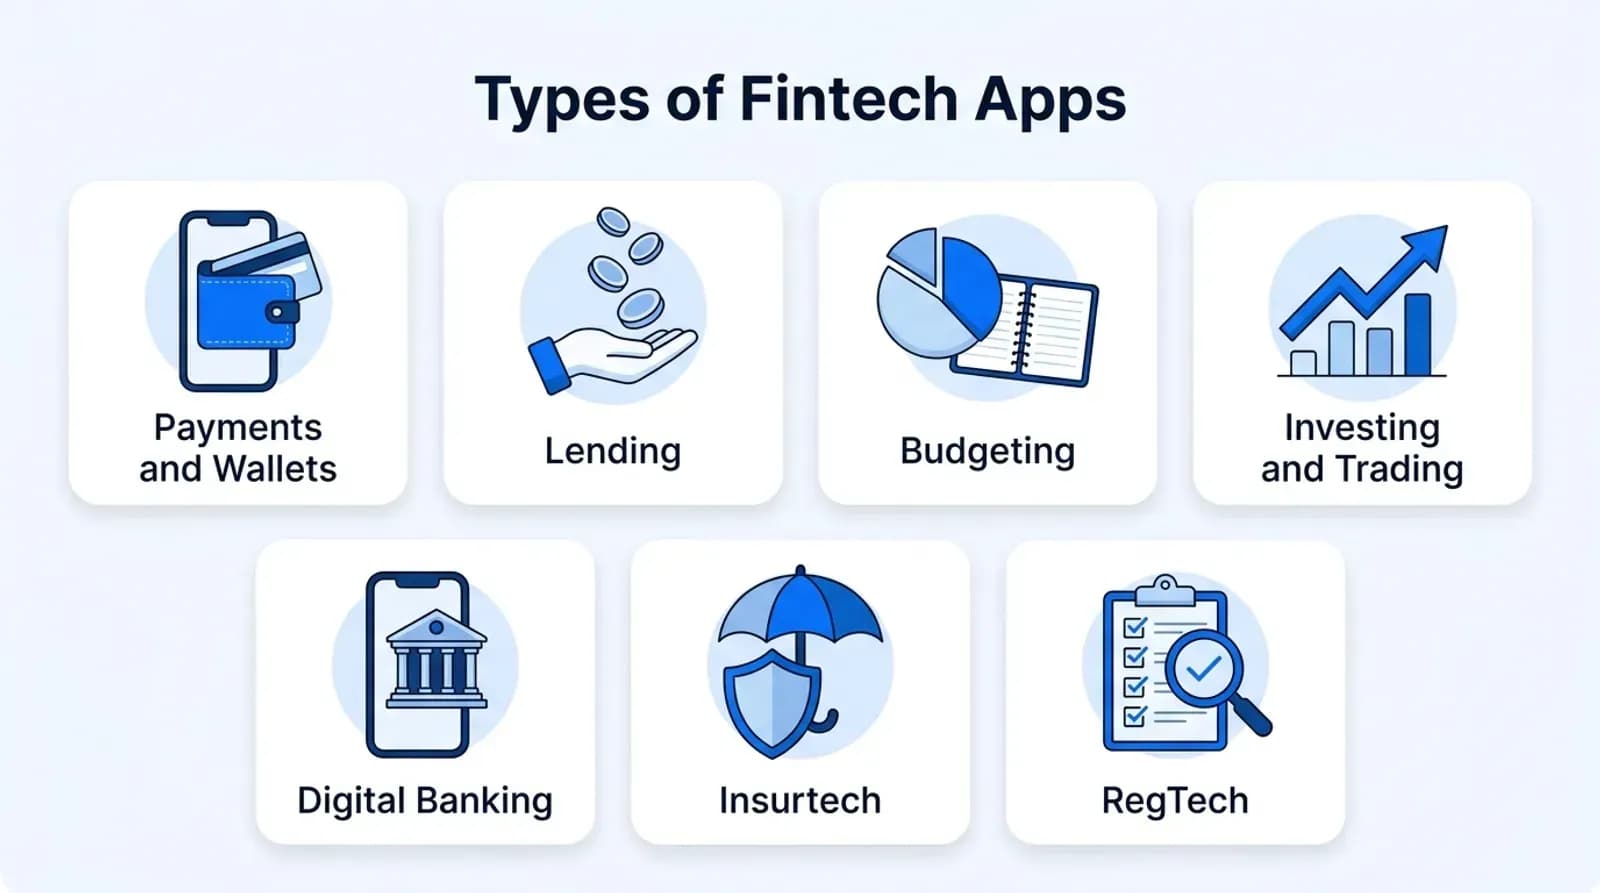
FinTech-Unternehmen bauen die digitalen Oberflächen und Finanz-Apps, mit denen Nutzer arbeiten. Sie entwickeln innovative FinTech-Lösungen wie:
Mobile Bezahl-Apps
Online-Kreditplattformen
Automatisierte Anlage-Tools (Robo-Advisor)
Digitale Versicherungsplattformen
Finanz-Dashboards und Abrechnungstools für Unternehmen
Ihr Fokus liegt auf Nutzererlebnis, Zugänglichkeit und Tempo: Sie verwandeln klassische Finanzdienste in nutzerfreundliche digitale Produkte. Während Banken sich um Compliance und Gelder kümmern, sorgen FinTechs für Bedienbarkeit und Innovation.
#4 Endnutzer: Verbraucher und Unternehmen
Diese Ebene besteht aus Privatpersonen und Unternehmen, die FinTech-Dienste nutzen. Verbraucher bezahlen per App Rechnungen, überweisen Geld, investieren, sparen oder leihen sich Geld. Unternehmen nutzen FinTech-Tools, um digitale Zahlungen anzunehmen, Konten zu verwalten oder an Betriebskapital zu kommen. So bauen Sie Schritt für Schritt Ihr eigenes FinTech auf.
Schritte zu einem erfolgreichen FinTech-Unternehmen
Sie haben eine Idee, aber wo fangen Sie an? Hier ist ein einfacher Leitfaden, wie Sie Schritt für Schritt ein erfolgreiches FinTech-Unternehmen aufbauen.
Schritt 1: Zielgruppe und zu lösendes Problem bestimmen
Der erste Schritt beim Aufbau eines FinTech-Geschäfts ist, eine konkrete Nutzergruppe zu finden, deren finanzielle Probleme bestehende Tools nicht lösen. Genau das entscheidet darüber, ob Ihr FinTech-Unternehmen die Bedürfnisse der Nutzer wirklich trifft.
Das können Kleinunternehmer mit verspätet bezahlten Rechnungen sein, Freelancer, die unregelmäßiges Einkommen und Steuern jonglieren, oder Erstkreditnehmer ohne klassische Kredithistorie.
Wenn Sie ihren finanziellen Alltag und die immer wiederkehrenden Ärgernisse verstehen, hat Ihr Produkt einen klaren Zweck.
Ein Blick auf bestehende Apps und Finanzdienste zeigt außerdem, was funktioniert, was nicht und wo es noch echte Lücken gibt. Diese Lücken sind Ihre Chance, eine wirklich wertvolle Lösung zu schaffen.
Schritt 2: Wertversprechen definieren und Marktnachfrage prüfen
Sobald Sie die Lücke verstanden haben, definieren Sie Ihr Alleinstellungsmerkmal (UVP): eine klare Erklärung in einem Satz, warum Nutzer Ihre FinTech-Lösung wählen sollten und nicht eine andere. Das können schnellere Transaktionen, niedrigere Gebühren, ein einfacheres Onboarding oder ein besser personalisiertes Erlebnis sein.
Bevor die Entwicklung beginnt, müssen Sie prüfen, ob Menschen Ihre Lösung wirklich wollen. Das gelingt mit einfachen Landingpages, Wartelisten, kleinen Prototyp-Demos oder Umfragen unter Nutzern.
Zeigen potenzielle Nutzer echtes Interesse, indem sie sich registrieren, Zugang anfragen oder sich zum Testen bereit erklären, haben Sie die Bestätigung, dass es eine praktische Nachfrage gibt. Die Validierung stellt sicher, dass Sie etwas bauen, das Menschen tatsächlich nutzen, und nicht nur etwas, das in der Theorie vielversprechend klingt.
Schritt 3: Das Minimum Viable Product (MVP) festlegen
Als Nächstes legen Sie das Minimum Viable Product fest. Sie konzentrieren sich also nur auf die Kernfunktionen, die das Hauptproblem der Nutzer lösen, statt von Anfang an eine rundum ausgefeilte Plattform bauen zu wollen.
Bei den meisten FinTech-Produkten umfasst das MVP einen sicheren Login mit Identitätsprüfung (KYC), ein einfaches Dashboard, auf dem Nutzer ihre Finanzaktivitäten sehen, eine Kernfunktion wie Geld senden, leihen, investieren oder Ausgaben erfassen sowie einfachen Kundensupport mit Systemen zur Betrugsprävention.
Wer sich auf diese Grundlagen konzentriert, kann schnell starten, echtes Nutzerverhalten testen und früh Feedback sammeln, ohne unnötige Komplexität.
Schritt 4: Die passenden FinTech-Geschäftsmodelle wählen
FinTech-Unternehmen arbeiten je nach Zielgruppe und Vertriebsweg mit unterschiedlichen Geschäftsmodellen.
Im B2C-Modell (Business-to-Consumer) bietet das Unternehmen Finanzdienste über digitale Banking-Plattformen direkt an Privatpersonen an. Dieses Modell hilft Gründern, eine starke Nutzerbasis und Markenpräsenz aufzubauen, mit Fokus auf Kundenerlebnis, Personalisierung und Vertrauen.
Im B2B-Modell (Business-to-Business) bieten FinTechs anderen Unternehmen Finanztools, Infrastruktur oder Softwarelösungen an. So erschließen Gründer stabile, langfristige Geschäftsbeziehungen, erzielen wiederkehrende Umsätze und wachsen effizient, indem sie operative oder finanzielle Probleme von Organisationen lösen.
Das B2B2C-Modell (Business-to-Business-to-Consumer) verbindet beide Ansätze. Ein FinTech arbeitet mit einem anderen Unternehmen zusammen, um Endkunden Dienste anzubieten, während der Partner den direkten Kundenkontakt übernimmt. Für Gründer senkt dieses Modell die Kosten der Kundengewinnung und ermöglicht schnelle Expansion, weil das FinTech Marke und Nutzerbasis des Partners nutzt.
Jedes Modell hat eigene Vorteile. Die Wahl hängt davon ab, wie der Gründer Mehrwert schaffen, Vertrauen aufbauen und im Finanzökosystem nachhaltig wachsen will.
Schritt 5: Den passenden Technologie-Stack wählen
Sobald der Umfang des MVP feststeht, wählen Sie den Technologie-Stack, auf dem die Plattform läuft.
Für das Backend setzen viele FinTech-Teams wegen ihrer hohen Leistung und Zuverlässigkeit auf Node.js, Go oder Java.
Im Frontend kommen häufig Frameworks wie React oder Flutter zum Einsatz, um responsive Web- und Mobile-Oberflächen zu bauen.
Datenbanken wie PostgreSQL oder MongoDB speichern Finanzdaten sicher, während Cloud-Dienste wie AWS, Azure oder Google Cloud Hosting und Skalierbarkeit liefern.
Im gesamten System sind starke Sicherheitsmaßnahmen entscheidend für das Vertrauen der Nutzer. Der Tech-Stack bestimmt vom ersten Tag an Tempo, Skalierbarkeit und Sicherheit des Systems.
Schritt 6: Das Produkt bauen
Nun geht es an die Entwicklung des Produkts, und hier macht ein erfahrenes Entwicklungsteam den eigentlichen Unterschied. FinTech-Unternehmen wählen meist zwischen zwei Wegen: alles von Grund auf bauen oder bestehende Plattformen und Banking-as-a-Service-Anbieter (BaaS) nutzen.
Ein erfahrenes Entwicklungsteam erkennt, welche Teile des Systems für einen Wettbewerbsvorteil individuell gebaut werden sollten und welche auf bestehende Finanzinfrastruktur setzen können. Mit eigenem Know-how und bewährten BaaS-Integrationen starten Teams schneller, bleiben regelkonform und behalten Flexibilität für späteres Wachstum.
Bei den meisten erfolgreichen FinTech-Projekten ist es die Balance des Entwicklungsteams zwischen individueller Entwicklung und klugen Integrationen, die aus einem Konzept ein zuverlässiges, skalierbares Produkt macht.
Schritt 7: Starten, testen und laufend verbessern
Wenn Ihr FinTech-Produkt fertig ist, starten Sie zunächst mit einer kleinen Gruppe gezielt ausgewählter Early Users statt mit einem breiten Publikum. Dieser kontrollierte Rollout zeigt Ihnen, wie Menschen das Produkt in echten Situationen nutzen, welche Funktionen echten Mehrwert liefern und wo es noch hakt.
Beobachten Sie das Nutzerverhalten genau, also was Nutzer tun und nicht nur, was sie sagen, und nutzen Sie dieses Feedback, um Abläufe zu verfeinern, die Leistung zu verbessern und Hürden zu beseitigen, die die Nutzung bremsen. Wenn das Erlebnis runder wird und das Vertrauen in dieser ersten Nutzergruppe wächst, erweitern Sie schrittweise auf ein größeres Publikum.
Die Ausrichtung Ihres Produkts wählen
Eine der wichtigsten frühen Entscheidungen beim Bau einer FinTech-Lösung ist, welche Rolle Ihr Produkt im Finanzleben der Nutzer spielen soll. Grob gesagt entwickeln sich FinTech-Produkte in drei mögliche Richtungen:
A. Die Hauptbankverbindung der Nutzer werden
Bei diesem Ansatz soll Ihr Produkt zum wichtigsten Finanzkonto der Kunden werden: dem Ort, an dem das Gehalt eingeht, alltägliche Zahlungen laufen und Ersparnisse liegen. Dieses Modell erfordert großes Vertrauen, eine zuverlässige Mobile-Banking-App und ein reibungsloses Onboarding.
Nutzer sollten sich sicher genug fühlen, um Ihre Plattform zur ersten Anlaufstelle für ihre Finanzen zu machen.
Typische Funktionen sind Debitkarten, digitale Wallets, UPI-Zahlungen und Werkzeuge für tägliche Transaktionen. Langfristig soll Ihr Produkt fester Bestandteil der täglichen Finanzroutine werden.
B. Eine punktuelle FinTech-Lösung bauen (ein Kernproblem lösen)
Statt eine Bank ersetzen zu wollen, konzentrieren sich manche FinTech-Produkte auf ein ganz bestimmtes finanzielles Problem und lösen es außergewöhnlich gut. Das vermeidet Komplexität und ermöglicht eine schnelle Verbreitung.
Eine Plattform kann zum Beispiel nur Rechnungen bezahlen, das Sparen anhand des Ausgabeverhaltens automatisieren oder smarte Bonitätsbewertung und Kredit-Tools anbieten.
Mit dem Fokus auf eine Kernfunktion lässt sich das Produkt leichter entwickeln, testen, vermarkten und skalieren. Nutzer wählen es, weil es das beste für genau diese eine Sache ist.
C. Finanzinfrastruktur schaffen (Tools für andere FinTech-Unternehmen)
Eine weitere Richtung ist, Infrastruktur statt Endkundenprodukte zu bauen. Ihre Kunden sind dann keine Privatpersonen, sondern andere FinTech-Startups, Banken oder digitale Plattformen.
Ihr Produkt liefert die Bausteine, die sie brauchen, etwa APIs zur Identitätsprüfung (KYC), Auszahlungssysteme, Dienste für die Kartenausgabe oder Engines für die Bonitätsbewertung.
Dieses Modell lässt sich sehr gut skalieren, denn ist die Infrastruktur einmal gebaut, können viele Unternehmen sie integrieren. Im Mittelpunkt stehen Zuverlässigkeit, Compliance und eine starke Developer Experience.
Integrationspunkte im FinTech-Ökosystem
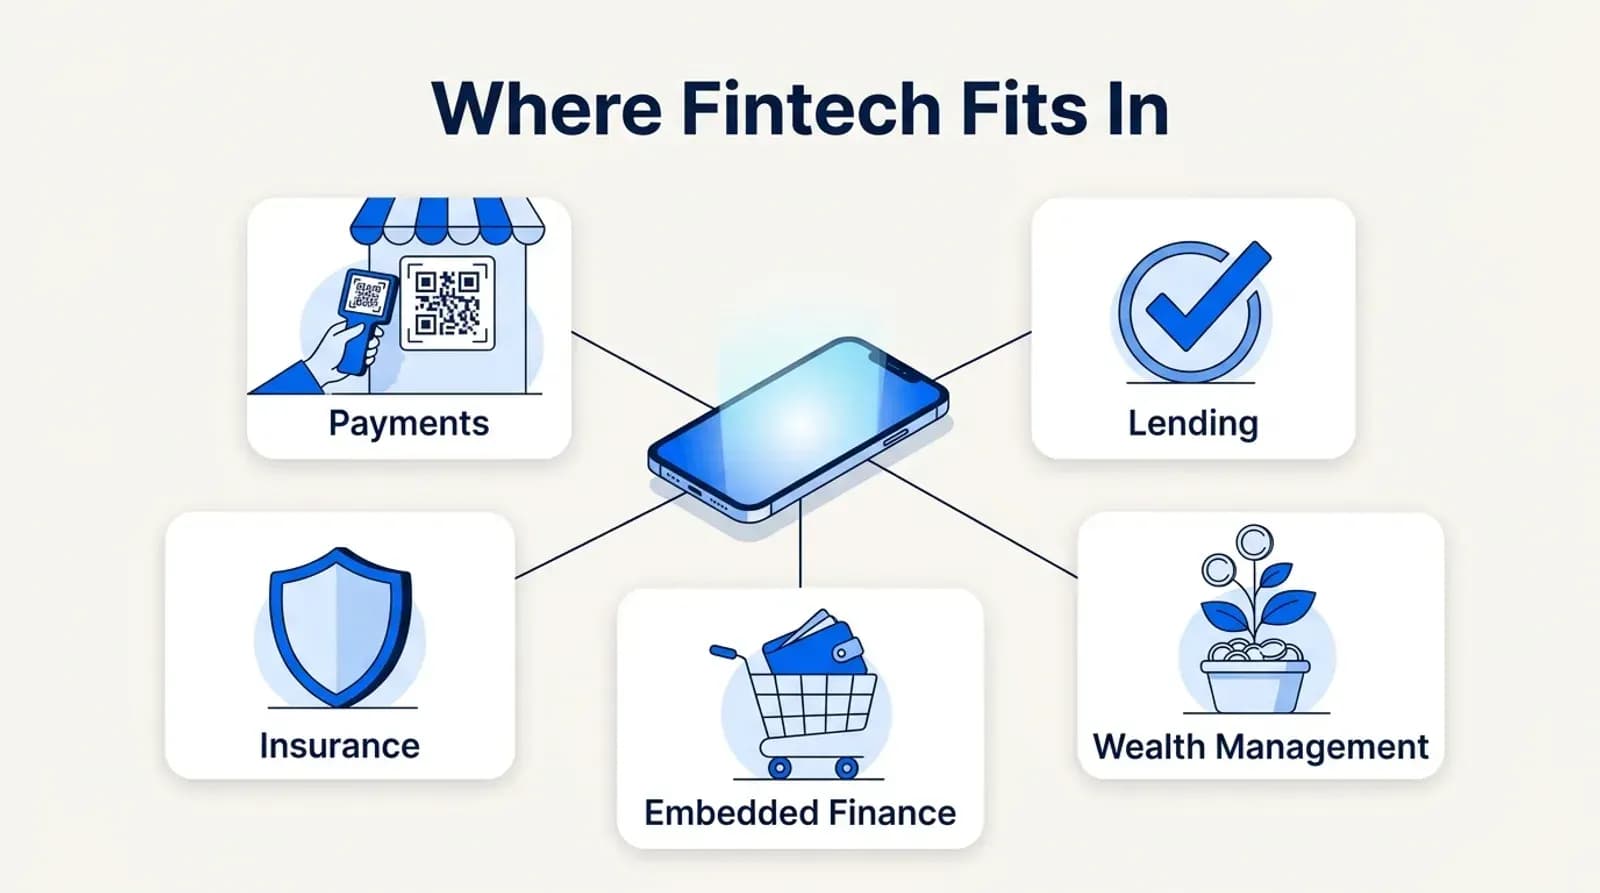
FinTech kommt überall dort ins Spiel, wo Geld auf Technologie trifft. Es soll Banken oder das klassische Finanzwesen nicht ersetzen. Vielmehr macht es Finanzaufgaben reibungsloser, schneller und fügt sie natürlicher in die digitalen Tools ein, die wir ohnehin nutzen. Hier fällt es am meisten auf.
1. Zahlungen: Transaktionen, die mühelos wirken
Denken Sie an das Bezahlen per QR-Code im Laden, das Füllen eines Online-Warenkorbs oder eine Überweisung an einen Freund in Sekunden. Das ist FinTech in Aktion. Diese Plattformen arbeiten unauffällig im Hintergrund und verbinden Kunden, Händler, Banken und Kartennetzwerke, sodass die Zahlung einfach … passiert. Kein Aufwand, kein Warten.
2. Kredite: Schnellere Entscheidungen ohne Papierkrieg
Ein Kredit bedeutete früher Formulare, Bankbesuche und Warten. Heute nutzen FinTech-Plattformen Daten und automatisierte Prüfungen, um das Kreditverhalten in Minuten einzuschätzen. So kommen Menschen an schnelle Privatkredite, Geschäftskredite und Optionen wie Buy Now Pay Later direkt an der Kasse. Die Idee ist einfach: klügere Entscheidungen, weniger Papierkram. Auch die Aufsicht zieht nach: Im Vereinigten Königreich ist Buy Now Pay Later seit Juli 2026 reguliert.
3. Vermögensverwaltung: Investieren ohne Einschüchterung
Mobile Investment-Apps und digitale Beratungsplattformen haben das Investieren zugänglicher gemacht. Sie helfen Nutzern, ihr Portfolio im Blick zu behalten, Ziele zu setzen und zu verstehen, wohin ihr Geld fließt.
Selbst wer zum ersten Mal investiert, bekommt Orientierung, ohne Experte sein oder einen Finanzberater persönlich treffen zu müssen.
4. Embedded Finance: Wenn Finanzen in anderen Apps stecken
Wahrscheinlich ist Ihnen das schon aufgefallen, ohne dass Sie es bemerkt haben. Sie bestellen Essen oder kaufen online ein, und die App lässt Sie ein Guthaben speichern, sofort bezahlen oder sogar schnell einen Kredit nutzen. Das ist Embedded Finance. Statt zwischen Apps zu wechseln, fügt sich der finanzielle Teil einfach in das Erlebnis ein, in dem Sie sich gerade befinden.
5. Versicherungen: Einfach, digital und ohne Vermittler
Auch Versicherungen sind online gegangen. Policen vergleichen, Angaben prüfen und Schäden melden geht oft über geführte Bildschirmabläufe. Kein Papierkram. Keine doppelten Angaben. Kein Warten in langen Schlangen und keine Abstimmung mit Vermittlern, außer Sie wünschen es.
FinTech ersetzt das klassische Finanzwesen nicht. Es ergänzt es, indem es Finanzdienste direkt in digitale Umgebungen einbettet und alltägliche Finanzvorgänge reibungsloser und bequemer macht.
Regulierung und Compliance im FinTech-Bereich meistern
Bei einem FinTech-Startup geht es nicht nur um Technologie und Kunden, sondern auch darum, ein Unternehmen aufzubauen, dem Aufsichtsbehörden, Banken und Nutzer vertrauen. Betrachten Sie Compliance als die Leitplanken auf Ihrem Weg:
Rechtsraum und Lizenzstrategie wählen
Jedes Land hat eigene Finanzvorschriften, Lizenzanforderungen und betriebliche Regeln. Die Wahl des richtigen Rechtsraums gehört zu den ersten entscheidenden Weichenstellungen für ein FinTech-Startup.
Der Rechtsraum zählt: Manche Länder bieten FinTech-freundliche regulatorische Sandboxes, schnellere Lizenzverfahren und niedrigere Kapitalanforderungen, andere haben strengere Regeln.
Wege zur Lizenz
Je nach angebotenen Diensten brauchen FinTech-Modelle bestimmte Lizenzen:
EMI (E-Geld-Institut): Für digitale Wallets oder Guthabenkonten.
MSB (Money Services Business): Für Rücküberweisungen, Devisenwechsel und Geldtransferdienste. In den USA ist das eine Registrierung bei FinCEN, und für Geldtransfers braucht es zusätzlich in jedem Bundesstaat eine Lizenz.
Kreditlizenzen / NBFC: Für Plattformen, die Darlehen oder Kredite anbieten.
Brokerlizenzen: Für Anlageberatung oder Wertpapierhandelsplattformen.
Wer früh die richtige Lizenz wählt, sichert Compliance und ein reibungsloses Wachstum des Betriebs.
Stufen im AML- und KYC-Prozess
Maßnahmen zur Geldwäscheprävention (AML) und zur Kundenidentifizierung (KYC) sind nach Risiko gestaffelt:
KYC Lite: Einfache Identitätsprüfung für Konten mit geringem Risiko.
Vollständiges KYC: Ausführliche Identitätsprüfung für Konten mit höherem Risiko oder höheren Beträgen.
KYB (Know Your Business): Prüfung von Unternehmen, einschließlich Eigentümerstruktur, finanzieller Lage und regulatorischer Kontrollen.
Wirksame Abläufe senken das Betrugsrisiko und erfüllen die regulatorischen Anforderungen.
Manche Rechtsräume verlangen, dass Finanz- und personenbezogene Daten im Land gespeichert bleiben. Die Einhaltung von Datenschutz- und Datenresidenzgesetzen (z. B. GDPR, PDPA und Indiens DPDP Rules, veröffentlicht im November 2025) ist unerlässlich, um Strafen zu vermeiden und das Vertrauen der Kunden zu erhalten.
Beschwerdemanagement und Chargebacks
Vorschriften verlangen oft klare Verfahren zur Bearbeitung von Kundenbeschwerden und Chargebacks. Transparente und effiziente Systeme schützen die Nutzer und minimieren finanzielle Risiken und Reputationsschäden.
Regeln zur Transaktionsüberwachung
Die Überwachung von Transaktionen in Echtzeit hilft, verdächtige oder ungewöhnliche Vorgänge wie betrügerische Überweisungen oder Geldwäscheversuche zu erkennen. Automatische Warnungen und Meldesysteme sind für Compliance und Betrugsprävention entscheidend.
Sicherheit und Betrugsprävention: So schützen FinTechs ihre Nutzer
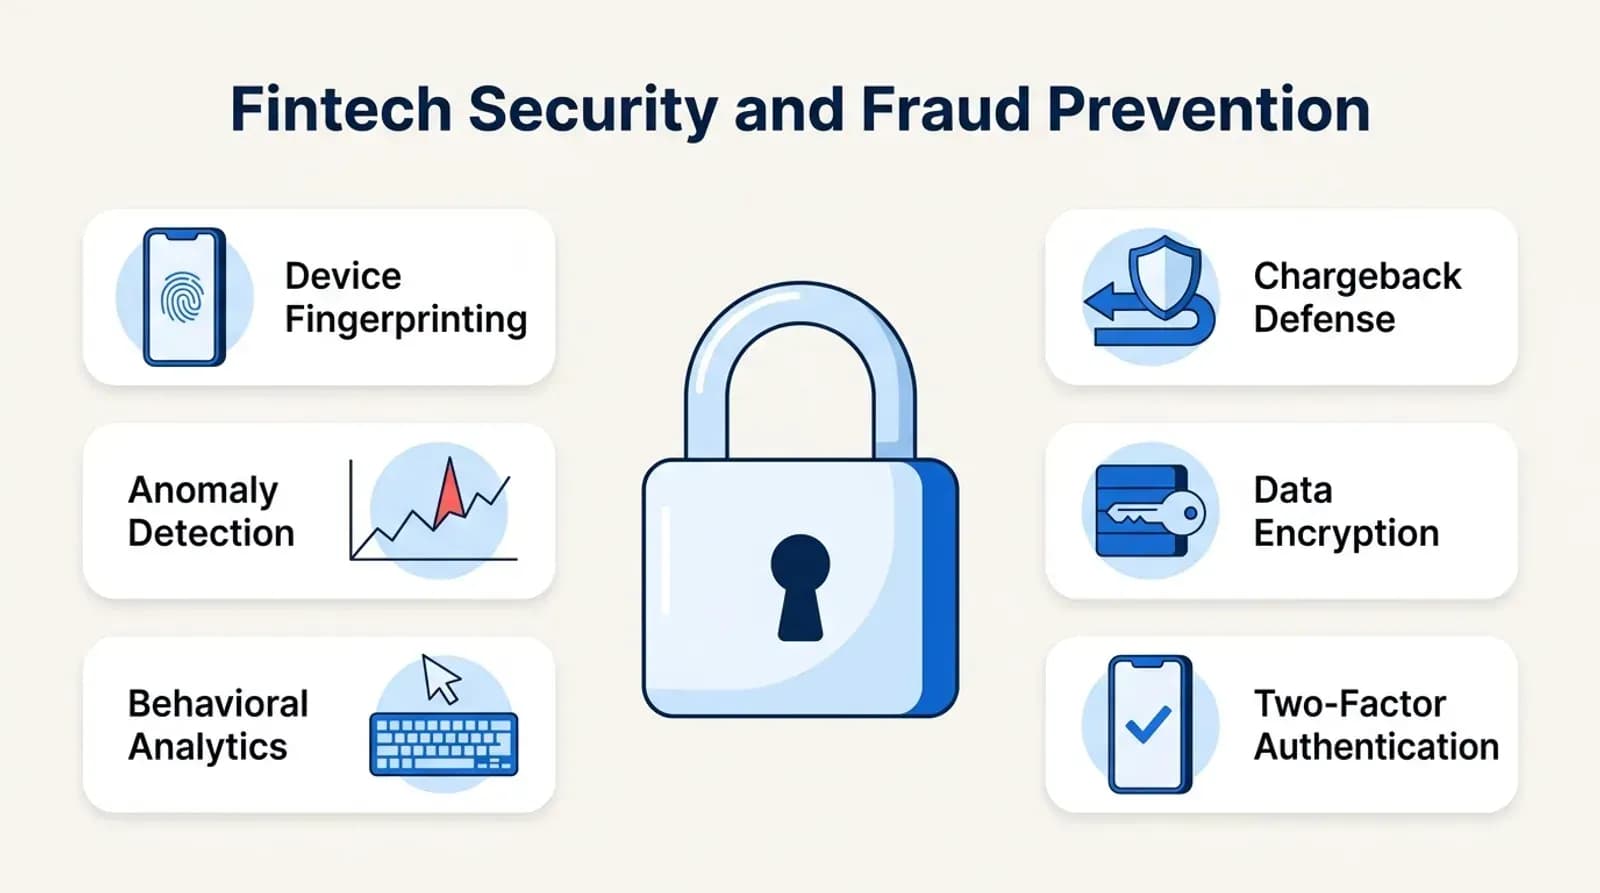
In der Finanztechnologie ist Sicherheit keine bloße Funktion, sondern das Fundament des Vertrauens. Nutzer erwarten, dass ihr Geld und ihre Daten sicher sind, und schon eine kleine Sicherheitslücke kann die Glaubwürdigkeit dauerhaft beschädigen. Startups in der Seed-Phase setzen auf mehrere zentrale Systeme für Sicherheit und Betrugsprävention:
1. Device Fingerprinting
Diese Technologie erkennt die Geräte, von denen sich Ihre Nutzer anmelden, und hilft, ungewöhnliche Geräte oder Standorte aufzuspüren. Sie ist eine der ersten Verteidigungslinien gegen Kontoübernahmen.
2. Erkennung von Transaktionsanomalien
Jede Transaktion wird in Echtzeit überwacht. Systeme markieren ungewöhnliche Muster wie plötzliche große Überweisungen oder wiederholt fehlgeschlagene Zahlungen, damit verdächtige Aktivitäten sofort geprüft werden können.
3. Verhaltensanalyse
Über einfache Regeln hinaus untersucht die Verhaltensanalyse, wie Nutzer mit Ihrer Plattform umgehen, etwa Tippgeschwindigkeit, Navigationsmuster und Anmeldezeiten, um möglichen Betrug zu erkennen, bevor er eskaliert.
4. Systeme zur Abwehr von Chargebacks
Strittige Zahlungen (Chargebacks) sind eine häufige Verlustquelle. Automatisierte Prüfung, Dokumentation und Betrugsbewertung helfen FinTech-Unternehmen, dieses Risiko zu senken.
Wie Platform-as-a-Service Ihr FinTech-Startup beschleunigen kann
Für viele FinTech-Gründer ist es entmutigend, teuer und zeitaufwendig, die technische Infrastruktur von Grund auf zu bauen. Hier kommt Platform-as-a-Service (PaaS) als Lösung ins Spiel.
Stellen Sie es sich vor, als würden Sie ein Auto mieten, statt es selbst zu bauen. Sie konzentrieren sich auf die Reise statt auf die Technik. Derselbe Ansatz hilft, ein FinTech-Unternehmen auf kluge Weise zu gründen.
Wann PaaS besser ist als eigene Infrastruktur
PaaS ist besonders vorteilhaft, wenn:
Sie schnell starten möchten, ohne monatelang am Backend zu entwickeln.
Ihr Risikokapital begrenzt ist und eine eigene Infrastruktur unverhältnismäßig teuer wäre.
Sie vom ersten Tag an integrierte Compliance, Sicherheitsprotokolle und Skalierbarkeit brauchen.
Sie die Marktnachfrage testen möchten, bevor Sie sich langfristig auf Infrastrukturinvestitionen festlegen.
Startups mit einzigartigen, stark differenzierten technischen Innovationen bauen später vielleicht eigene Systeme, doch mit PaaS kommen die meisten jungen FinTech-Unternehmen schneller und sicherer an den Markt.
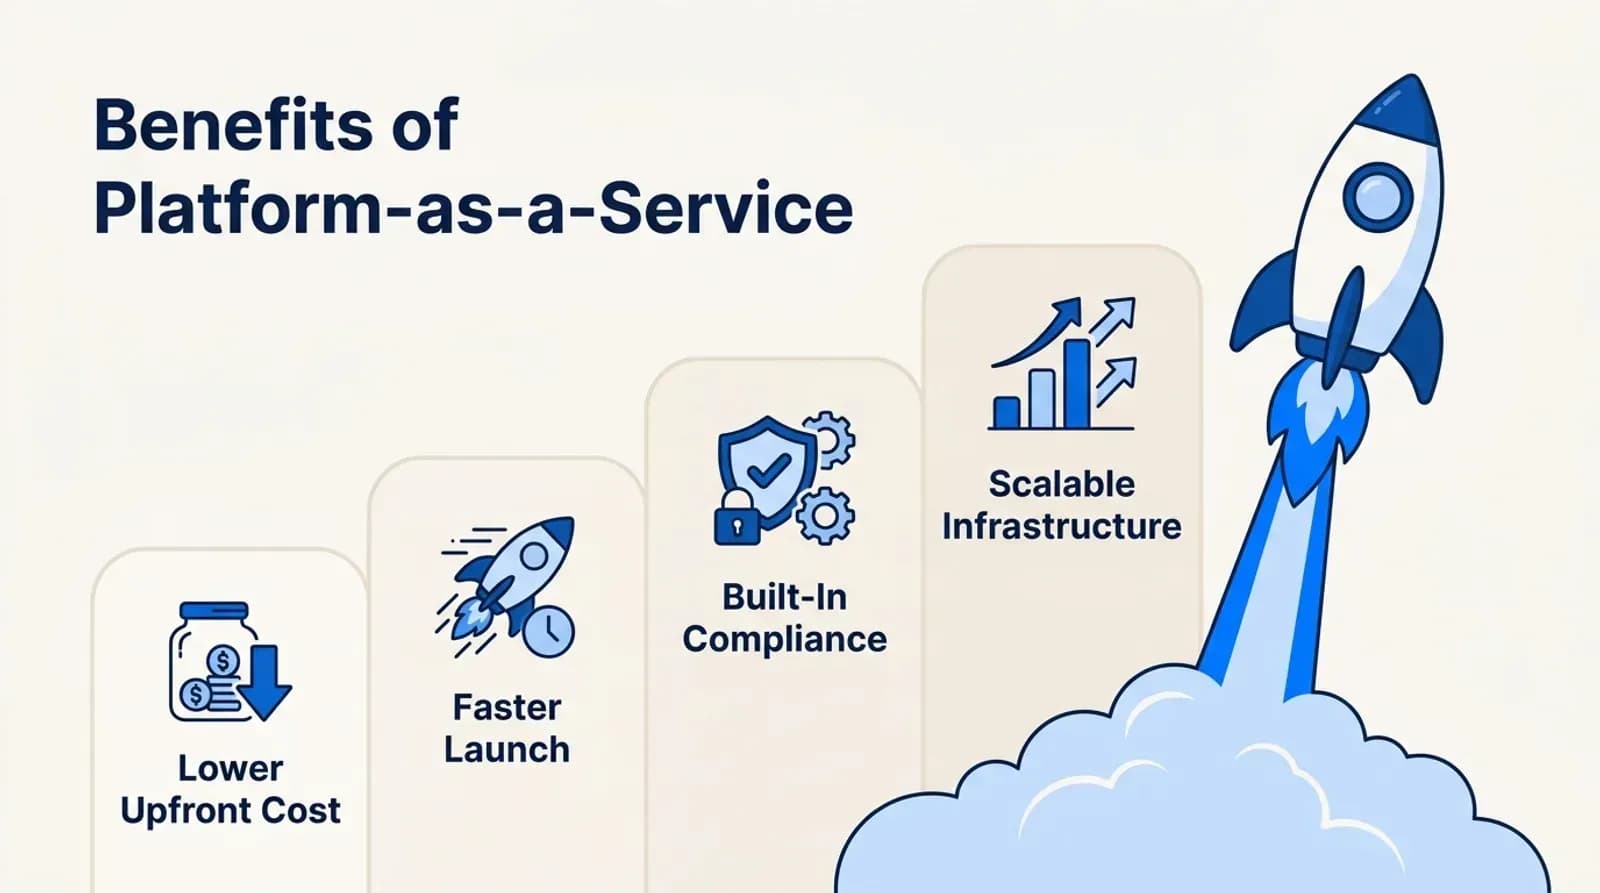
Vorteile von PaaS
#1 Geringere Anfangskosten: Sie vermeiden die hohe Anfangsinvestition in Server, Softwarelizenzen und individuelle Entwicklung.
#2 Schnellerer Start: Vorhandene Module ermöglichen eine schnellere Integration und verkürzen die Zeit bis zur Markteinführung von Monaten auf Wochen.
#3 Integrierte Compliance: PaaS-Anbieter bieten oft KYC/AML, PCI-DSS und weitere regulatorische Tools direkt in der Plattform.
#4 Skalierbare Infrastruktur: Wenn Ihre Nutzerbasis wächst, skaliert die Plattform nahtlos mit, ohne weitere große Investitionen.
Risiken, die Sie bedenken sollten
So viele Vorteile PaaS bietet: Startups sollten den Wert eines fähigen Entwicklungsteams hinter dem Produkt erkennen.
Abhängigkeit vom Anbieter: Wer sich ganz auf einen PaaS-Anbieter verlässt, schränkt Flexibilität und Kontrolle ein. Ein starkes Entwicklungsteam kann unabhängige Schichten bauen, Integrationen steuern und dafür sorgen, dass das Produkt auch dann weiter funktioniert, wenn der Anbieter Bedingungen oder Leistungen ändert.
Komplexe Gebührenstruktur: Viele PaaS-Plattformen rechnen pro Nutzer oder Transaktion ab, was die Kosten mit dem Wachstum steigen lässt. Ein erfahrenes Entwicklungsteam kann kosteneffiziente Architekturen entwerfen, Ressourcen optimieren und langfristige Skalierbarkeit planen, ohne sich an ein einziges Preismodell zu binden.
Kurz gesagt: Ein gutes Entwicklungsteam macht PaaS von einer Abhängigkeit zu einem Vorteil, indem es die Plattform strategisch einsetzt, statt sich vollständig auf sie zu verlassen.
Zukunftschancen und Investment-Hotspots
Die FinTech-Landschaft entwickelt sich weiterhin rasant. Diese aufstrebenden Bereiche sollten Sie im Blick behalten:
1. KI-native Systeme zur Kreditprüfung
Die Kreditvergabe löst sich von alten Scoring-Modellen. Neue KI-gestützte Kreditprüfung betrachtet Ausgabeverhalten, Zahlungsmuster und Transaktionsdaten in Echtzeit, um die finanzielle Zuverlässigkeit einer Person einzuschätzen. So werden Kreditentscheidungen schneller, fairer und zugänglicher für Menschen ohne klassische Kredithistorie. In der EU gilt KI-gestütztes Kredit-Scoring nach dem AI Act als Hochrisiko, die Pflichten greifen ab Dezember 2027.
2. Finanzbetriebssysteme für KMU
Kleine Unternehmen jonglieren Buchhaltung, Zahlungen, Lohnabrechnung und Steuern oft über mehrere Tools hinweg. FinTech-Plattformen, die diese Funktionen in einem einheitlichen Dashboard bündeln, sparen Unternehmern Zeit, reduzieren Fehler und vereinfachen Abläufe. Das ist nicht nur Software; es wird Teil des täglichen Geschäftsbetriebs.
3. Tokenisierung realer Vermögenswerte
Vermögenswerte wie Immobilien oder Infrastruktur sind meist teuer und schwer zu handeln. Tokenisierung zerlegt sie in kleinere digitale Einheiten, sodass mehr Menschen investieren können und Eigentümer Liquidität freisetzen. Vereinfacht gesagt macht sie große, schwerfällige Vermögenswerte zu zugänglichen digitalen Anlagemöglichkeiten. Tokenisierte reale Vermögenswerte erreichten im März 2026 26,4 Milliarden US-Dollar, laut RWA.xyz.
4. CO2-Bilanzierung und grüne Finanzen
Nachhaltigkeit wird zur geschäftlichen Anforderung und ist nicht mehr nur eine ethische Entscheidung. FinTech hilft Unternehmen, ihren CO2-Fußabdruck zu messen, CO2-Zertifikate zu kaufen oder Förderungen für umweltfreundliches Arbeiten zu nutzen. So lässt sich ökologische Verantwortung leichter erfassen, prüfen und belohnen.
5. Gehaltsbasierte Kredite und gehaltsgebundene Produkte
Statt Kreditnehmer nur anhand von Finanzberichten zu bewerten, koppeln manche FinTechs Kredite an Einkommensströme. Sind Darlehen an Gehaltseingänge oder Lohnsysteme gebunden, wird die Rückzahlung planbar und das Risiko sinkt. Das eröffnet Angestellten, die mit klassischen Krediten Schwierigkeiten haben, einen stabilen und bezahlbaren Weg zu Krediten.
Wer diese Trends gezielt angeht, kann sich an die Spitze der Innovation setzen und das Interesse von Investoren wecken.
Leistungskennzahlen und KPIs
Die richtigen Kennzahlen zu verfolgen ist für FinTech-Startups entscheidend, um Wachstum, Nutzerverhalten und operative Effizienz zu verstehen. Key Performance Indicators (KPIs) helfen Gründern, datenbasiert zu entscheiden und gegenüber potenziellen Investoren Glaubwürdigkeit zu zeigen.
Aktivierungsrate
Misst, wie viele Nutzer Ihre finanzielle Kernfunktion tatsächlich nutzen (z. B. eine Zahlung senden oder einen Kredit beantragen). Eine hohe Aktivierungsrate zeigt, dass Ihr Produkt echten Mehrwert liefert.
Retention-Kohorten
Verfolgt die langfristige Nutzerbindung über die Zeit. Wer die Bindung versteht, erkennt, ob das Produkt den Product-Market-Fit erreicht und bestehende Kunden immer wieder zurückkommen.
Verhältnis CAC zu LTV
Das Verhältnis von Kundengewinnungskosten (CAC) zum Customer Lifetime Value (LTV) misst, wie nachhaltig das Wachstum ist. Ein niedrigeres Verhältnis steht für effizienteres Wachstum und eine bessere Rendite der Marketingausgaben.
Gross Transaction Volume (GTV)
Steht für den gesamten Geldwert, der über Ihre Plattform abgewickelt wird. Das ist eine Kernkennzahl für die Skalierung und um Investoren Traktion zu zeigen.
Average Revenue Per User (ARPU)
Zeigt, wie wirksam Ihre Plattform ihre Nutzerbasis monetarisiert. Ein steigender ARPU steht für mehr Umsatz pro Kunde.
Betrug-zu-Volumen-Verhältnis
Misst den Anteil betrügerischer Transaktionen am gesamten Transaktionsvolumen. Ein niedriger Wert zeigt ein wirksames Risikomanagement und funktionierende Systeme zur Betrugsprävention.
Partner werden mit Appkodes
Wenn Sie überlegen, wie Sie ein FinTech-Unternehmen gründen, kann eine Partnerschaft mit Appkodes, einem Unternehmen für App-Entwicklung für Startups, Ihre Entscheidungen beim Bau vereinfachen. Viele Gründer starten mit Ideen für Investment-Apps für Einsteiger, entwickeln daraus PFM-Funktionen und schließlich umfassendere Tools für private Finanzen.
Diese gehören zu den Tools für das persönliche Finanzmanagement, bei denen Klarheit, Vertrauen und ein reibungsloses Nutzererlebnis entscheidend sind.
Bei der Entwicklung einer FinTech-App für Ihr Startup durchläuft Ihr Team den Entwicklungsprozess Schritt für Schritt: Validierung des Konzepts, Festlegung der Funktionen, UI/UX-Design und Entwicklung, Launch und Compliance-Updates.
Statt alles allein herauszufinden, hilft Appkodes Ihnen festzulegen, welche Funktionen in welcher Phase nötig sind, damit die erste Version nicht überladen wird.
Mit MVP-Entwicklung validieren Sie Ideen schnell mit einer funktionierenden ersten Version. Sie erhalten vor Arbeitsbeginn einen kalkulierten Plan zum Festpreis, und die meisten ersten Versionen gehen in etwa 30 Tagen live.
Die Wahl der Programmiersprachen ist eine weitere wichtige Ebene. Für die Backend-Logik sind sichere, skalierbare Stacks üblich.
Das führt direkt zur Backend-Infrastruktur, die verschlüsselte Datenspeicherung, stabile Transaktionsverarbeitung, Integrationen mit Banking-APIs oder Payment-Gateways und eine skalierbare, wachstumsfähige Architektur bewältigen muss.
Mit Appkodes bekommen Sie nicht nur Code geschrieben, sondern Beratung zu einer Struktur, die Compliance, Vertrauen und Nutzerwachstum vom ersten Tag an trägt und den Start Ihres FinTech-Startups reibungsloser und zuverlässiger macht.
Häufige Fragen
Was ist der eigentliche Unterschied zwischen Challenger Banks und Neobanken?
+
Eine Challenger Bank hat eine eigene Banklizenz und arbeitet wie eine vollwertige Bank. Eine Neobank konzentriert sich auf das digitale Erlebnis und arbeitet mit lizenzierten Banken zusammen. Für Gründer entscheidet diese Wahl über den Compliance-Aufwand, das Tempo bis zum Start und das Vertrauensmodell.
Wie lange dauert die Entwicklung einer FinTech-App?
+
Mit Appkodes gehen die meisten ersten Versionen mit sicherem Login und KYC, einer finanziellen Kernfunktion und Betrugsprüfung in etwa 30 Tagen live, mit einem kalkulierten Plan zum Festpreis vor Arbeitsbeginn. Lizenzierung und Partnerschaften mit Banken oder BaaS-Anbietern folgen ihrem eigenen Zeitplan.
Warum sollten Gründer vor dem Markteintritt die Konkurrenz analysieren?
+
Wer den Finanzmarkt und die Apps der Wettbewerber versteht, sieht, wo Nutzer noch unzufrieden sind. So entwickeln Sie eine Lösung, die sich wirklich an den Nutzern orientiert, und nicht bloß eine weitere FinTech-App mit ähnlichen Funktionen.
Wie kann eine Finanz-App bestehende Kunden langfristig halten?
+
Kundenbindung entsteht durch Nutzen im Alltag: personalisierte Einblicke, transparente Gebühren und reibungsloser Support. Wenn sich Nutzer verstanden fühlen, wird Ihre Finanz-App Teil ihrer Routine und nicht etwas, das sie nur im Notfall öffnen.
Sollte meine FinTech-App digitale Währungen unterstützen?
+
Digitale Währungen können Ihre Zielgruppe erweitern, aber nur, wenn Ihre Nutzer das auch schätzen. Denken Sie vom Nutzer her: Macht Krypto sein Leben einfacher oder komplizierter? Fügen Sie Funktionen nur hinzu, wenn sie echte finanzielle Ergebnisse verbessern.
Wie verarbeiten FinTech-Apps Finanztransaktionen sicher?
+
Sorgen Sie dafür, dass jede Transaktion KYC, verschlüsselte Datenschichten, Prüfungen über Banking-APIs und Betrugsüberwachung durchläuft. Ein sicheres System schafft Vertrauen, sodass Nutzer Ihrer App ihr Geld anvertrauen und sie nicht nur ausprobieren.
Ich bin Gründer und habe fünf Marken aufgebaut. Die erste, ein SEO-Werkzeug, habe ich für einen sechsstelligen Betrag verkauft, und heute leite ich Appkodes und entwickle individuelle Mobile- und Web-Apps für Gründer und Unternehmen. Jede davon habe ich vom ersten Tag an selbst finanziert.