Cómo crear una empresa fintech desde cero: detecta el problema, valida la demanda, lanza un MVP, elige tus licencias y planifica seguridad y cumplimiento.
Next step
Your first release could be live next month.
Tell us about the app you want to build. We send back a costed plan with a fixed price and a launch date, free and yours to keep.
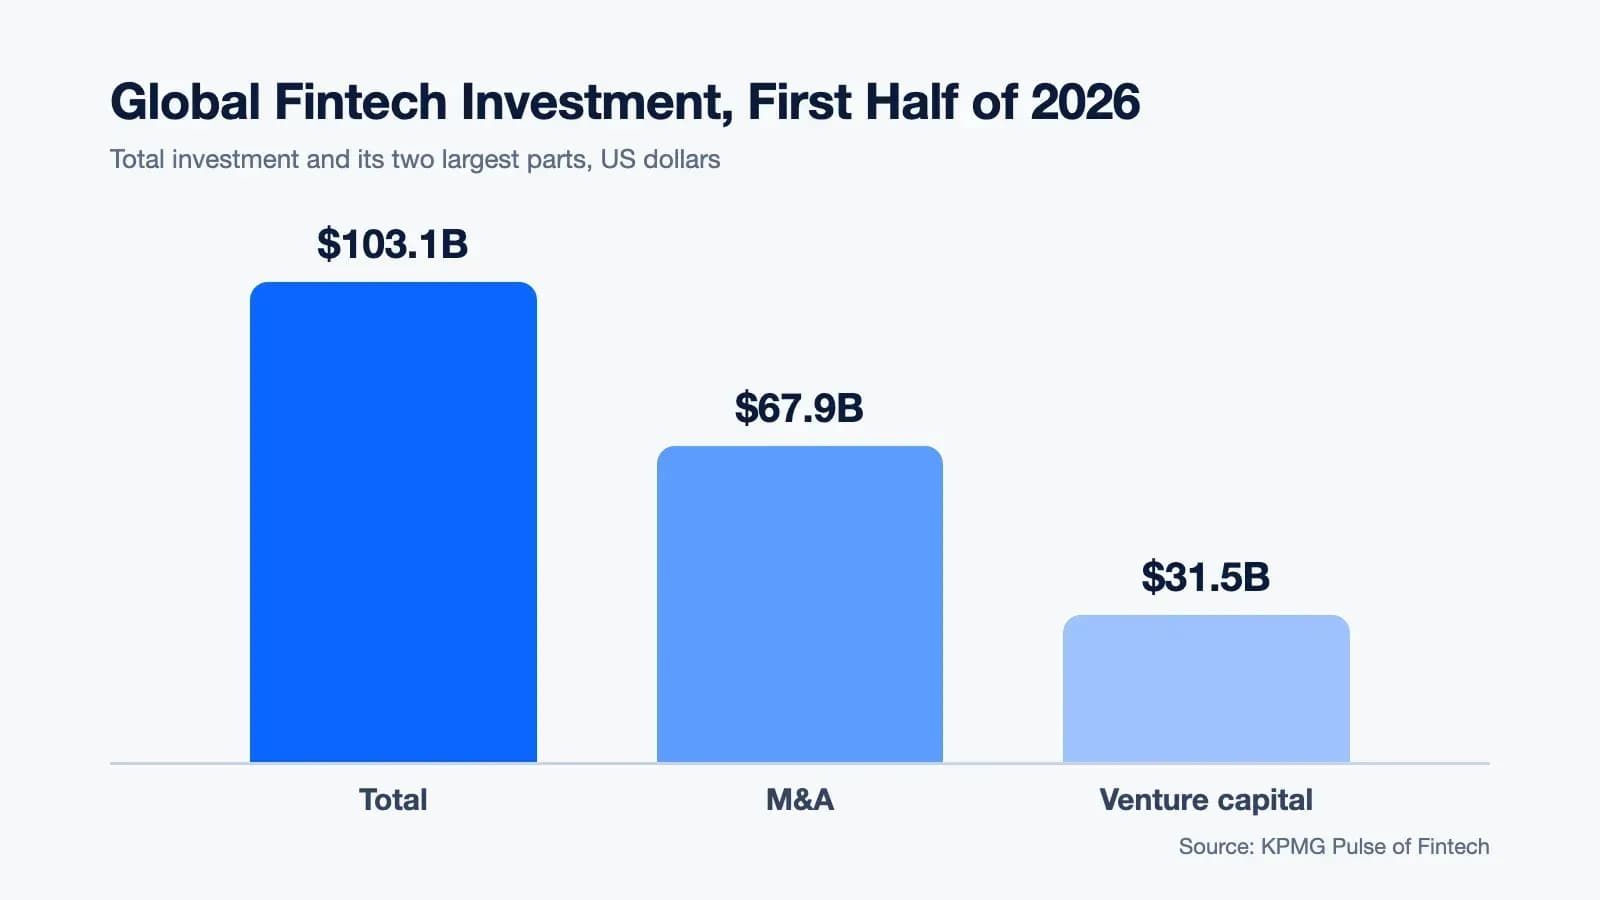
Si estás pensando en crear una empresa fintech, nunca ha habido un momento más emocionante para hacerlo. En la última década, la fintech ha pasado de ser la “retadora” a convertirse en un pilar central del sistema financiero mundial.
La pandemia de COVID-19 aceleró este cambio de forma drástica. De repente, las finanzas digitales ya no eran solo cómodas: se volvieron imprescindibles. La gente empezó a depender de la banca móvil, los pagos digitales y los servicios basados en apps en su día a día, y ese hábito no desapareció después.
Este cambio también abrió nuevas puertas en los mercados emergentes. Millones de personas que antes estaban fuera del sistema financiero formal ahora pueden ahorrar, pedir préstamos, hacer pagos o hacer crecer sus negocios gracias a las plataformas fintech.
Las billeteras móviles, la evaluación crediticia alternativa, los microcréditos y las apps de pago para comercios ayudan a personas y pequeñas empresas a acceder a oportunidades que nunca antes tuvieron. La demanda es real, la base de usuarios crece y el mercado está lejos de saturarse.
El reto ahora no es si se necesita la fintech, sino crear soluciones fintech confiables, que cumplan la normativa y sean culturalmente relevantes.
A esto se suma el auge de la banca abierta, donde los datos financieros se pueden compartir de forma segura para crear nuevos productos, y la aparición de sistemas nacionales de identidad digital y, en algunos países, de monedas digitales de bancos centrales (CBDC), que hacen el registro de clientes y los pagos digitales más fluidos que nunca. Las reglas todavía se están asentando: EE. UU. está reescribiendo su norma de banca abierta Section 1033
Además, muchos países ofrecen ahora sandboxes regulatorios que permiten a las startups fintech probar productos legalmente bajo supervisión. Las barreras para experimentar nunca han sido tan bajas.
Así que, si planeas crear una, es el momento perfecto para aprender cómo crear una empresa FinTech en un sector que evoluciona pero sigue lleno de oportunidades. Este blog explica qué es la fintech y te guía por los pasos para diseñar un producto de uso real con la tecnología actual.
¿Qué es FinTech?
FinTech, o tecnología financiera, se refiere al uso de herramientas digitales y software para gestionar actividades financieras. Permite que estas actividades se realicen en línea mediante apps y sistemas automatizados. Por ejemplo, cuando alguien usa una app móvil como Google Pay para enviar dinero directamente desde su cuenta bancaria a la cuenta de otra persona, está usando un servicio FinTech.
Capas de la cadena de valor FinTech
El ecosistema FinTech está formado por varias capas interconectadas que trabajan juntas para ofrecer servicios financieros digitales. Cada capa cumple una función específica, desde proporcionar la infraestructura financiera regulada hasta diseñar productos digitales fáciles de usar.
Entender estas capas ayuda a ver cómo se mueve el dinero entre plataformas y cómo la tecnología hace posibles las operaciones financieras cotidianas.
#1 Bancos e instituciones financieras con licencia
Los bancos forman la infraestructura central del sistema financiero. Custodian los depósitos de los clientes, conceden préstamos, cumplen la normativa gubernamental y garantizan la estabilidad financiera.
Incluso cuando los usuarios interactúan a través de apps digitales, el movimiento de dinero de fondo suele pasar por la infraestructura bancaria. Sin los bancos, los servicios FinTech no pueden ofrecer gestión de cuentas reguladas, préstamos ni liquidación de transacciones.
#2 Procesadores de pago y redes financieras
Esta capa gestiona el movimiento técnico del dinero entre cuentas. Los procesadores de pago y las redes de tarjetas (como Visa, Mastercard y RuPay), junto con infraestructuras de pago digital como UPI, enrutan, autentican y liquidan las transacciones.
Garantizan que los pagos se ejecuten de forma segura y fiable. Estos sistemas funcionan en segundo plano y hacen que los pagos digitales parezcan instantáneos y fluidos para los usuarios.
#3 Empresas FinTech (plataformas digitales e innovadores de servicios)
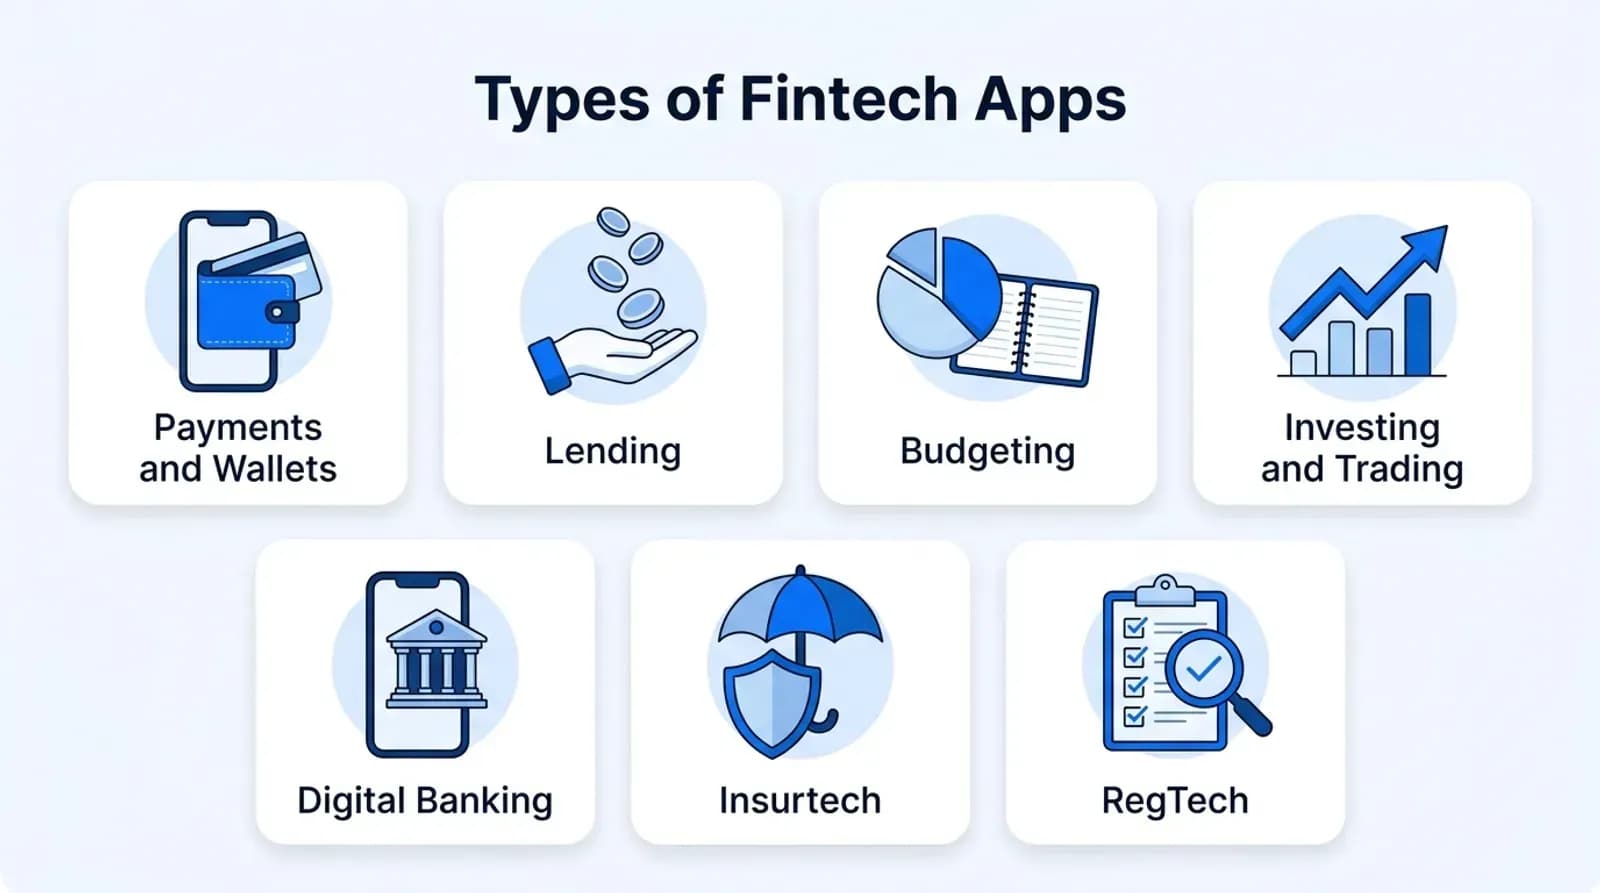
Las empresas FinTech crean las interfaces digitales y las aplicaciones financieras con las que interactúan los usuarios. Desarrollan soluciones fintech innovadoras como:
Apps de pagos móviles
Plataformas de préstamos en línea
Herramientas de inversión automatizada (roboadvisors)
Plataformas de seguros digitales
Paneles financieros y herramientas de facturación para empresas
Se centran en la experiencia, la accesibilidad y la velocidad, y transforman los servicios financieros tradicionales en productos digitales fáciles de usar. Mientras los bancos se encargan del cumplimiento y los fondos, las FinTech se encargan de la usabilidad y la innovación.
#4 Usuarios finales: consumidores y empresas
Esta capa está formada por las personas y empresas que usan servicios FinTech. Los consumidores pueden usar apps para pagar facturas, enviar dinero, invertir, ahorrar o pedir préstamos. Las empresas usan herramientas FinTech para aceptar pagos digitales, gestionar cuentas o acceder a capital de trabajo. Veamos cómo crear una, paso a paso.
Pasos para crear una empresa FinTech de éxito
Tengo una idea, ¿por dónde empiezo? Aquí tienes una guía sencilla para crear paso a paso una empresa FinTech de éxito.
Paso 1: Identifica a tus usuarios objetivo y el problema que vas a resolver
El primer paso para crear un negocio FinTech es identificar un grupo concreto de usuarios con retos financieros que las herramientas actuales no resuelven, una parte clave de cómo crear una empresa FinTech que de verdad responda a sus necesidades.
Pueden ser dueños de pequeños negocios que lidian con facturas cobradas tarde, freelancers que gestionan ingresos irregulares e impuestos, o personas que piden su primer préstamo sin historial crediticio tradicional.
Al entender su rutina financiera diaria y las frustraciones que se repiten, te aseguras de que tu producto tenga un propósito claro.
Estudiar las apps y los servicios financieros existentes también ayuda a descubrir qué funciona, qué no y dónde siguen existiendo carencias importantes. Esas carencias son tu oportunidad para crear una solución realmente valiosa.
Paso 2: Define tu propuesta de valor y valida la demanda del mercado
Una vez entendida la carencia, el siguiente paso es definir tu propuesta única de valor (UVP), una explicación clara, en una sola frase, de por qué los usuarios deberían elegir tu solución fintech frente a otras. Puede ser transacciones más rápidas, comisiones más bajas, un registro más sencillo o una experiencia más personalizada.
Antes de pasar al desarrollo, es fundamental validar si la gente realmente quiere tu solución. Puedes hacerlo con landing pages sencillas, listas de espera, pequeñas demos de prototipo o encuestas de opinión a usuarios.
Si los usuarios potenciales muestran un interés real registrándose, solicitando acceso o aceptando probarlo, confirmas que el concepto tiene demanda práctica. La validación garantiza que construyes algo que la gente usará de verdad, no algo que solo suena prometedor en teoría.
Paso 3: Define el producto mínimo viable (MVP)
El siguiente paso para desarrollar un producto FinTech es definir el producto mínimo viable. Esto significa centrarse solo en las funciones esenciales para resolver el problema principal del usuario, en lugar de intentar construir una plataforma totalmente pulida desde el principio.
En la mayoría de los productos FinTech, el MVP incluye inicio de sesión seguro y verificación de identidad (KYC), un panel sencillo donde los usuarios ven su actividad financiera, una función principal como enviar dinero, pedir préstamos, invertir o controlar gastos, y un soporte básico al cliente con sistemas de prevención del fraude.
Priorizar lo esencial permite lanzar el producto rápido, probar el comportamiento real de los usuarios y recoger opiniones pronto, sin complejidad innecesaria.
Paso 4: Elige el modelo de negocio FinTech adecuado
Las empresas FinTech operan con distintos modelos de negocio según su público objetivo y su forma de ofrecer el servicio.
En el modelo B2C (Business-to-Consumer), la empresa ofrece servicios financieros directamente a usuarios individuales a través de plataformas de banca digital. Este modelo ayuda a los emprendedores a construir una base de usuarios sólida y una marca reconocida, con foco en la experiencia del cliente, la personalización y la confianza.
En el modelo B2B (Business-to-Business), las FinTech ofrecen herramientas financieras, infraestructura o soluciones de software a otras empresas. Esto permite a los emprendedores aprovechar relaciones comerciales estables y a largo plazo, generar ingresos recurrentes y escalar de forma eficiente resolviendo retos operativos o financieros de las organizaciones.
El modelo B2B2C (Business-to-Business-to-Consumer) combina ambos enfoques. Una FinTech se asocia con otra empresa para ofrecer servicios a los consumidores finales, mientras el socio gestiona la relación directa con el cliente. Para los emprendedores, este modelo reduce el costo de adquisición de clientes y permite una expansión rápida, ya que la FinTech aprovecha la marca y la base de usuarios del socio.
Cada modelo ofrece ventajas propias. La elección depende de cómo planea el emprendedor crear valor, generar confianza y escalar de forma sostenible dentro del ecosistema financiero.
Paso 5: Elige el stack tecnológico adecuado
Una vez claro el alcance del MVP, el siguiente paso es elegir el stack tecnológico que impulsará la plataforma.
Para el backend, muchos equipos FinTech eligen lenguajes como Node.js, Go o Java por su alto rendimiento y fiabilidad.
En el frontend, se suelen usar frameworks como React o Flutter para crear interfaces web y móviles adaptables.
Bases de datos como PostgreSQL o MongoDB almacenan los datos financieros de forma segura, mientras que servicios en la nube como AWS, Azure o Google Cloud aportan alojamiento y escalabilidad.
En todo el sistema, unas medidas de seguridad sólidas son clave para ganarse la confianza del usuario. El stack tecnológico determina la velocidad, la escalabilidad y la seguridad del sistema desde el primer día.
Paso 6: Construye el producto
El siguiente paso es construir el producto, y aquí es donde un equipo de desarrollo capacitado marca la diferencia. Las empresas FinTech suelen elegir entre dos caminos: construir desde cero o apoyarse en plataformas existentes y proveedores de Banking-as-a-Service (BaaS).
Un equipo de desarrollo con experiencia sabe identificar qué partes del sistema conviene construir a medida para ganar ventaja competitiva y cuáles pueden apoyarse en la infraestructura financiera existente. Al combinar conocimiento propio con integraciones BaaS de confianza, los equipos pueden lanzar antes, garantizar el cumplimiento y mantener flexibilidad para escalar en el futuro.
En la mayoría de los proyectos FinTech exitosos, es el equilibrio del equipo de desarrollo entre ingeniería a medida e integración inteligente lo que convierte un concepto en un producto fiable y escalable.
Paso 7: Lanza, prueba y mejora de forma continua
Cuando tu producto FinTech esté listo, lánzalo primero a un grupo reducido de usuarios pioneros bien elegidos en lugar de a un público amplio. Este despliegue controlado te ayuda a entender cómo usa la gente el producto en situaciones reales, qué funciones aportan valor de verdad y dónde sigue habiendo fricción.
Sigue de cerca el comportamiento de los usuarios, observa lo que hacen y no solo lo que dicen, y usa esa información para ajustar los flujos, mejorar el rendimiento y eliminar las barreras que frenan la adopción. A medida que la experiencia se vuelve más fluida y crece la confianza en esta primera base de usuarios, amplía poco a poco a un público mayor.
Cómo elegir la dirección de tu producto
Al crear una solución FinTech, una de las decisiones iniciales más importantes es definir qué papel tendrá tu producto en la vida financiera del usuario. A grandes rasgos, los productos FinTech evolucionan en tres direcciones posibles:
A. Convertirse en la relación bancaria principal del usuario
En este enfoque, tu producto aspira a ser la cuenta financiera principal del cliente: donde se deposita el salario, se hacen los pagos diarios y se guardan los ahorros. Este modelo exige mucha confianza, una experiencia de banca móvil fiable y un registro sin complicaciones.
Los usuarios deben sentirse lo bastante seguros como para que tu plataforma sea el primer lugar al que acuden para gestionar su dinero.
Algunos ejemplos de funciones habituales son tarjetas de débito, billeteras digitales, pagos UPI y herramientas para las operaciones diarias. El objetivo a largo plazo es que tu producto forme parte de la rutina financiera diaria del usuario.
B. Crear una solución FinTech puntual (resolver un único problema central)
En lugar de intentar sustituir a un banco, algunos productos FinTech se centran en un problema financiero muy concreto y lo resuelven de forma excepcional. Esto evita la complejidad y permite una adopción rápida.
Por ejemplo, una plataforma puede encargarse solo del pago de facturas, automatizar el ahorro según los hábitos de gasto u ofrecer herramientas inteligentes de evaluación crediticia y préstamos.
Al centrarse en una función principal, el producto es más fácil de desarrollar, probar, comercializar y escalar. Los usuarios lo eligen porque es el mejor en esa única cosa.
C. Crear infraestructura financiera (herramientas para otras empresas FinTech)
Otra dirección es construir infraestructura en lugar de productos para consumidores. Aquí tus clientes no son personas, sino otras startups FinTech, bancos o plataformas digitales.
Tu producto les da las piezas que necesitan, como API de verificación de identidad (KYC), sistemas de pagos a terceros, servicios de emisión de tarjetas o motores de evaluación crediticia.
Este modelo puede ser muy escalable, porque una vez construida la infraestructura, varias empresas pueden integrarla. El foco está en la fiabilidad, el cumplimiento y una buena experiencia para los desarrolladores.
Puntos de integración en el ecosistema FinTech
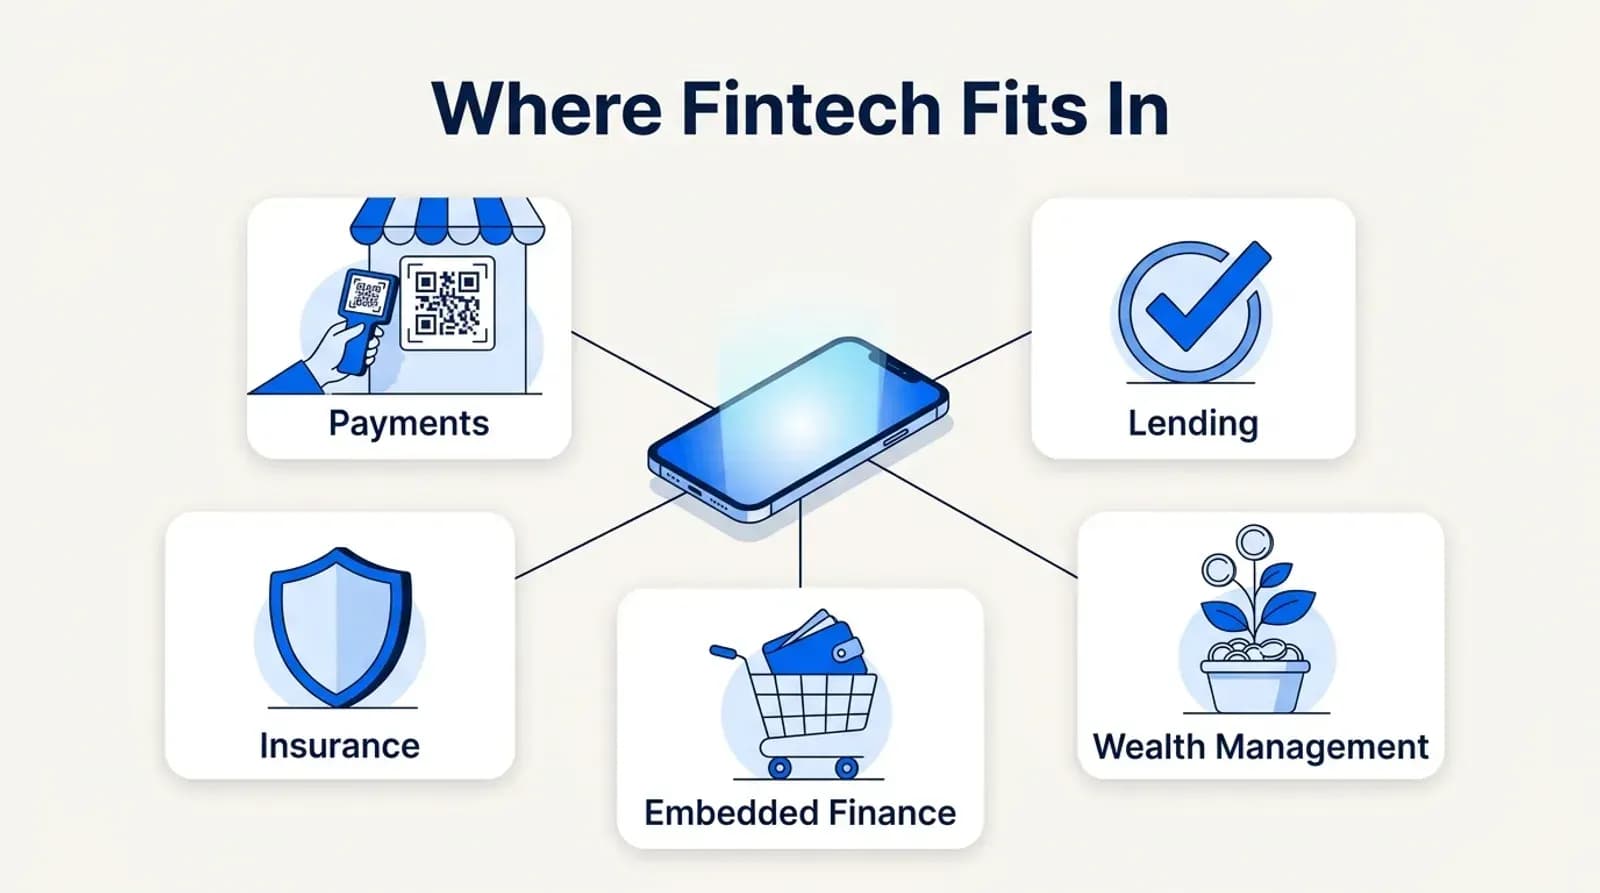
La FinTech aparece allí donde el dinero se cruza con la tecnología. No viene a sustituir a los bancos ni a las finanzas tradicionales. Hace que las tareas financieras sean más fluidas, rápidas y se integren de forma natural en las herramientas digitales que ya usamos. Estos son los ámbitos donde más se nota.
1. Pagos: transacciones sin esfuerzo
Piensa en pagar con un código QR en una tienda, añadir productos a un carrito en línea o enviar dinero a un amigo en segundos. Eso es FinTech en acción. Estas plataformas trabajan en silencio entre bastidores y conectan a clientes, comercios, bancos y redes de tarjetas para que el pago simplemente… ocurra. Sin complicaciones, sin esperas.
2. Préstamos: decisiones más rápidas sin montañas de papeles
Conseguir un préstamo solía implicar formularios, visitas al banco y esperas. Hoy, las plataformas FinTech usan datos y verificaciones automatizadas para entender el comportamiento crediticio en minutos. Así se obtienen préstamos personales rápidos, crédito para empresas y opciones de compra ahora y paga después (BNPL) en el mismo momento del pago. La idea es sencilla: decisiones más inteligentes y menos papeleo. Los reguladores también se están poniendo al día: el Reino Unido regula el BNPL desde julio de 2026.
3. Gestión patrimonial: invertir sin sentirse intimidado
Las apps de inversión móvil y las plataformas de asesoramiento digital han hecho que invertir resulte más accesible. Ayudan a los usuarios a seguir sus carteras, fijar objetivos y entender adónde va su dinero.
Incluso quien invierte por primera vez puede recibir orientación sin ser experto ni reunirse en persona con un asesor financiero.
4. Finanzas integradas: cuando las finanzas viven dentro de otras apps
Probablemente lo hayas notado sin darte cuenta. Pides comida o compras en línea, y la app te permite guardar saldo, pagar al instante o incluso acceder a un crédito rápido. Eso son las finanzas integradas (embedded finance). En lugar de saltar de una app a otra, la parte financiera se funde con la experiencia en la que ya estás.
5. Seguros: sencillos, digitales y sin necesidad de agentes
Los seguros también se han trasladado al mundo digital. Comparar pólizas, verificar datos y presentar reclamaciones suele poder hacerse con pantallas guiadas. Sin papeleo. Sin repetir información. Sin largas colas ni coordinarse con agentes, salvo que quieras hacerlo.
La FinTech no sustituye a las finanzas tradicionales. Las mejora integrando los servicios financieros directamente en los entornos digitales, lo que hace que las operaciones financieras cotidianas sean más fluidas y cómodas.
Cómo moverse en el panorama regulatorio y de cumplimiento FinTech
Crear una startup FinTech no trata solo de tecnología y clientes; también se trata de construir un negocio en el que confíen reguladores, bancos y usuarios. Piensa en el cumplimiento como las barandillas de seguridad de tu camino:
Cómo elegir tu jurisdicción y tu estrategia de licencias
Cada país tiene su propia normativa financiera, requisitos de licencia y reglas operativas. Elegir la jurisdicción adecuada es una de las primeras decisiones críticas para una startup FinTech.
La jurisdicción importa: algunos países ofrecen sandboxes regulatorios favorables a la fintech, licencias más rápidas y menores requisitos de capital, mientras que otros tienen normas más estrictas.
Vías de licencia
Cada modelo FinTech requiere licencias específicas según los servicios que ofrece:
EMI (entidad de dinero electrónico): Para billeteras digitales o cuentas de valor almacenado.
MSB (Money Services Business): Para remesas, cambio de divisas y servicios de transferencia de dinero. En EE. UU., esto implica un registro ante FinCEN, y la transmisión de dinero requiere además una licencia en cada estado.
Licencias de préstamo / NBFC: Para plataformas que ofrecen préstamos o crédito.
Licencias de bróker: Para plataformas de asesoramiento de inversiones o de negociación de valores.
Elegir la licencia correcta desde el principio garantiza el cumplimiento y un crecimiento operativo sin tropiezos.
Niveles del flujo de AML y KYC
Las medidas contra el blanqueo de capitales (AML) y de conocimiento del cliente (KYC) se escalonan según el riesgo:
KYC básico: Verificación de identidad elemental para cuentas de bajo riesgo.
KYC completo: Comprobaciones de identidad detalladas para cuentas de mayor riesgo o mayor valor.
KYB (Know Your Business): Verificación corporativa, que incluye la estructura de propiedad, la salud financiera y los controles regulatorios.
Unos flujos eficaces reducen el riesgo de fraude y cumplen los requisitos regulatorios.
Algunas jurisdicciones exigen que los datos financieros y personales se almacenen dentro del país. Cumplir las leyes de residencia y protección de datos (por ejemplo, GDPR, PDPA y las DPDP Rules de India, publicadas en noviembre de 2025) es esencial para evitar sanciones legales y mantener la confianza de los clientes.
Resolución de reclamaciones de consumidores y contracargos
La normativa suele exigir procesos claros para resolver las quejas de los consumidores y los contracargos. Unos sistemas transparentes y eficientes protegen a los usuarios y reducen al mínimo el riesgo financiero y reputacional.
Reglas de monitoreo de transacciones
El monitoreo de transacciones en tiempo real ayuda a detectar actividades sospechosas o inusuales, como transferencias fraudulentas o intentos de blanqueo de capitales. Las alertas automáticas y los sistemas de reporte son clave para el cumplimiento regulatorio y la prevención del fraude.
Sistemas de seguridad y prevención del fraude: cómo protegen las FinTech a sus usuarios
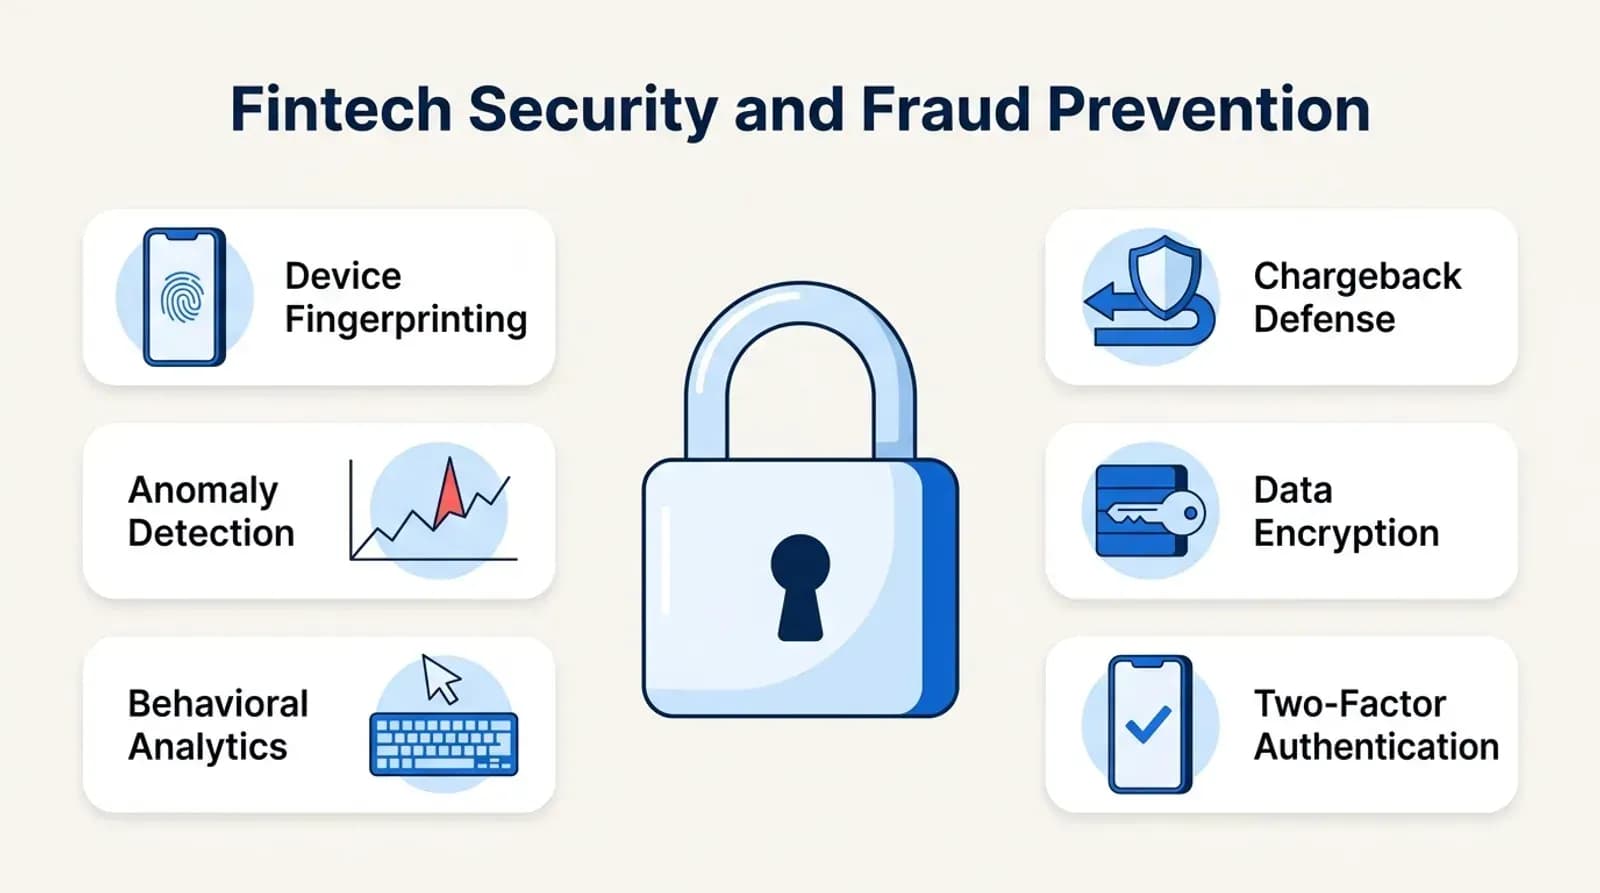
En la tecnología financiera, la seguridad no es solo una función; es la base de la confianza. Los usuarios esperan que su dinero y sus datos estén a salvo, y hasta una pequeña brecha puede dañar la credibilidad de forma irreversible. Las startups en etapa semilla implementan varios sistemas clave de seguridad y prevención del fraude:
1. Huella digital del dispositivo
Esta tecnología identifica los dispositivos desde los que inician sesión tus usuarios y ayuda a detectar dispositivos o ubicaciones inusuales. Es una de las primeras líneas de defensa contra el robo de cuentas.
2. Detección de anomalías en transacciones
Cada transacción se monitorea en tiempo real. Los sistemas señalan patrones inusuales, como grandes transferencias repentinas o pagos fallidos repetidos, para que la actividad sospechosa se revise de inmediato.
3. Análisis del comportamiento
Más allá de las reglas simples, el análisis del comportamiento observa cómo interactúan los usuarios con tu plataforma (velocidad de escritura, patrones de navegación y horarios de inicio de sesión) para detectar un posible fraude antes de que vaya a más.
4. Sistemas de defensa ante contracargos
Los pagos disputados (contracargos) son una fuente habitual de pérdidas. La verificación automatizada, la documentación y la puntuación de fraude ayudan a reducir estos riesgos para las empresas financieras.
Cómo Platform-as-a-Service puede acelerar tu startup FinTech
Para muchos fundadores FinTech, construir la infraestructura tecnológica desde cero puede ser abrumador, caro y lento. Aquí es donde Platform-as-a-Service (PaaS) aparece como solución.
Piénsalo como alquilar un coche en lugar de fabricarlo tú mismo. Te concentras en el viaje y no en la ingeniería. El mismo enfoque sirve para decidir cómo crear una empresa FinTech de forma inteligente.
Cuándo elegir PaaS en lugar de construir infraestructura
Elegir PaaS es especialmente ventajoso cuando:
Quieres lanzar rápido sin pasar meses desarrollando el backend.
Tu capital de riesgo es limitado y construir la infraestructura desde cero resultaría prohibitivo.
Necesitas cumplimiento, protocolos de seguridad y escalabilidad integrados desde el primer día.
Quieres probar la demanda del mercado antes de comprometerte con inversiones en infraestructura a largo plazo.
Aunque las startups con innovaciones tecnológicas únicas y muy diferenciadas acaben construyendo sus propios sistemas, PaaS permite a la mayoría de las empresas fintech en fase inicial llegar al mercado antes y con más seguridad.
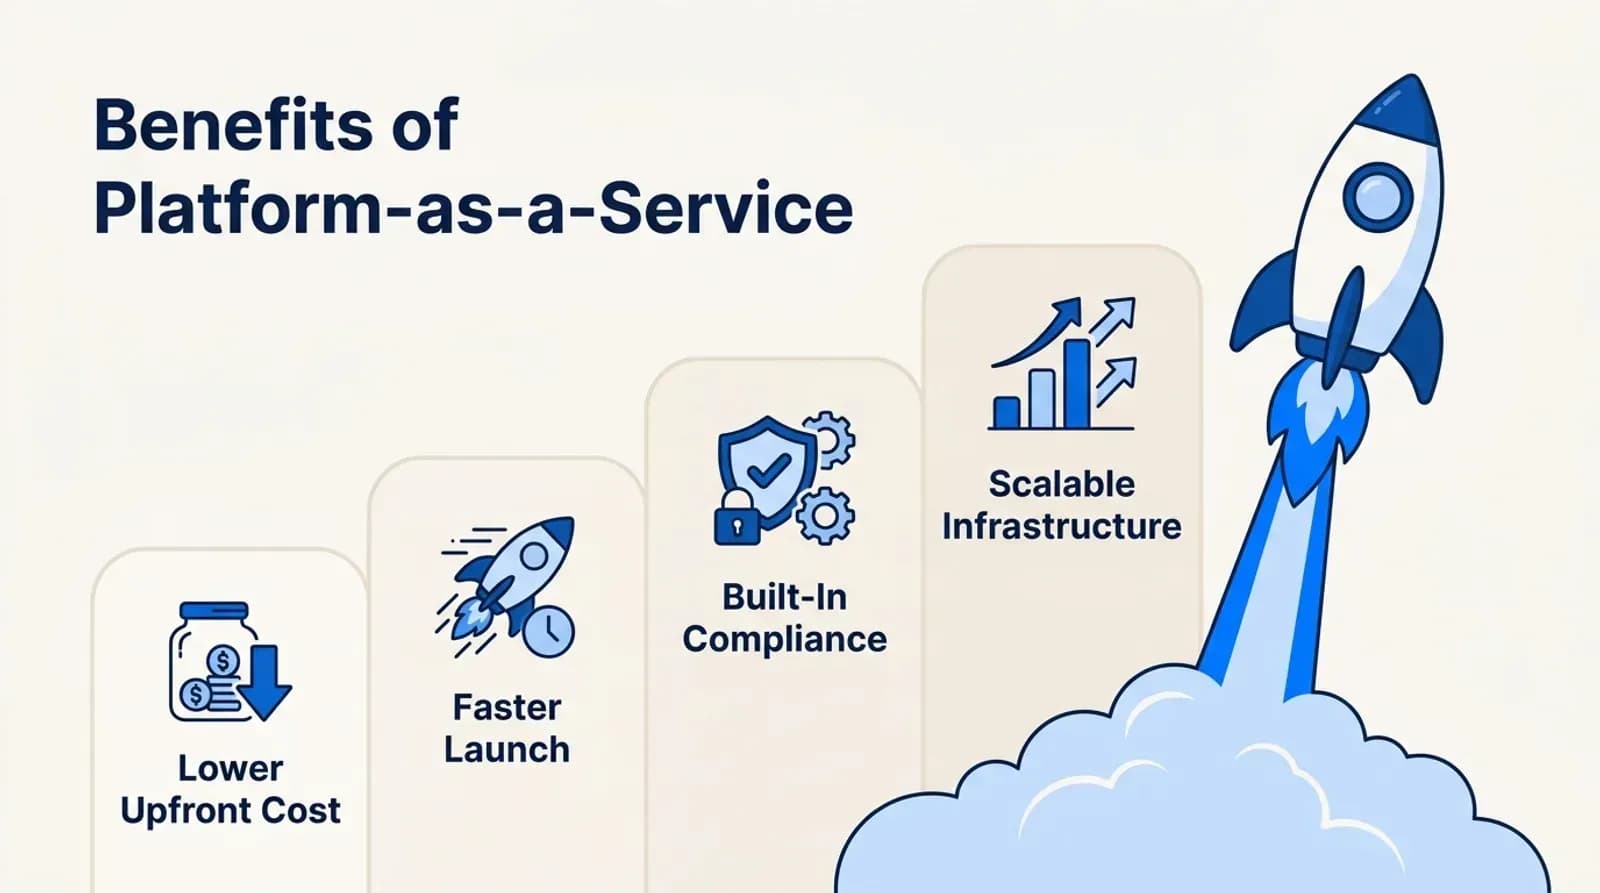
Ventajas de PaaS
#1 Menor costo inicial: Evitas la enorme inversión inicial en servidores, licencias de software y desarrollo a medida.
#2 Lanzamiento más rápido: Los módulos existentes permiten una integración más ágil y reducen el tiempo de salida al mercado de meses a semanas.
#3 Cumplimiento integrado: Los proveedores PaaS suelen ofrecer KYC/AML, PCI-DSS y otras herramientas regulatorias integradas en la plataforma.
#4 Infraestructura escalable: A medida que crece tu base de usuarios, la plataforma escala sin problemas y sin grandes inversiones adicionales.
Riesgos a tener en cuenta
Aunque PaaS ofrece muchas ventajas, las startups deben reconocer el valor de contar con un equipo de desarrollo capaz detrás del producto.
Dependencia del proveedor: Depender por completo de un proveedor PaaS puede limitar la flexibilidad y el control. Un buen equipo de desarrollo puede crear capas independientes, gestionar las integraciones y asegurar que el producto siga funcionando aunque el proveedor cambie sus condiciones o servicios.
Complejidad de la estructura de tarifas: Muchas plataformas PaaS cobran por usuario o por transacción, lo que puede disparar los costos a medida que creces. Un equipo de desarrollo capacitado puede diseñar arquitecturas eficientes en costos, optimizar el uso de recursos y planificar la escalabilidad a largo plazo sin quedar atado a un único modelo de precios.
En resumen, un buen equipo de desarrollo convierte PaaS de una dependencia en una ventaja, usándolo de forma estratégica en lugar de depender por completo de él.
Oportunidades futuras y focos de inversión
El panorama FinTech sigue evolucionando rápidamente. Estas son algunas áreas emergentes a seguir:
1. Sistemas de evaluación de riesgo nativos de IA
Los préstamos se están alejando de los antiguos modelos de puntuación crediticia. La nueva evaluación de riesgo basada en IA analiza el comportamiento de gasto, los patrones de pago y los datos de transacciones en tiempo real para entender la fiabilidad financiera de una persona. Esto hace que las decisiones de crédito sean más rápidas, más justas y más accesibles para quienes no tienen un historial crediticio tradicional. En la UE, la puntuación crediticia con IA se considera de alto riesgo según el AI Act, con obligaciones aplicables desde diciembre de 2027.
2. Sistemas operativos financieros para pymes
Las pequeñas empresas suelen hacer malabares con la contabilidad, los pagos, las nóminas y los impuestos en varias herramientas. Las plataformas FinTech que reúnen estas funciones en un único panel pueden ahorrar tiempo a los dueños de negocios, reducir errores y simplificar la operación. No es solo software; pasa a formar parte del funcionamiento diario del negocio.
3. Tokenización de activos del mundo real
Activos como los bienes inmuebles o la infraestructura suelen ser caros y difíciles de negociar. La tokenización los divide en unidades digitales más pequeñas para que más personas puedan invertir y los propietarios puedan obtener liquidez. En pocas palabras, convierte activos grandes y poco líquidos en oportunidades de inversión digitales y accesibles. Los activos del mundo real tokenizados alcanzaron $26.4 mil millones en marzo de 2026, según RWA.xyz.
4. Contabilidad de carbono y finanzas verdes
La sostenibilidad se está convirtiendo en un requisito empresarial, no solo en una elección ética. La FinTech está ayudando a las empresas a medir su huella de carbono, comprar créditos de carbono o acceder a incentivos por prácticas sostenibles. Así, la responsabilidad ambiental es más fácil de seguir, verificar y recompensar.
5. Préstamos vinculados a la nómina y productos ligados al salario
En lugar de evaluar a los prestatarios solo por sus estados financieros, algunas FinTech vinculan el crédito a los flujos de ingresos. Cuando los préstamos se ligan a los depósitos de salario o a los sistemas de nómina, el reembolso se vuelve predecible y el riesgo baja. Esto abre una vía de crédito estable y asequible para empleados a los que les cuesta acceder a préstamos tradicionales.
Apostar por estas tendencias emergentes puede situar a las startups a la vanguardia de la innovación y atraer el interés de los inversores.
Métricas de rendimiento y KPI
Medir las métricas adecuadas es fundamental para que las startups FinTech entiendan su crecimiento, el comportamiento de los usuarios y su eficiencia operativa. Los indicadores clave de rendimiento (KPI) ayudan a los fundadores a tomar decisiones basadas en datos y a demostrar credibilidad ante posibles inversores.
Tasa de activación
Mide cuántos usuarios usan realmente la función principal de tu servicio financiero (por ejemplo, enviar un pago o solicitar un préstamo). Una tasa de activación alta indica que tu producto aporta valor real.
Cohortes de retención
Sigue el compromiso de los usuarios a lo largo del tiempo. Entender la retención ayuda a saber si tu producto logra el encaje producto-mercado y si los clientes actuales siguen volviendo.
Ratio CAC: LTV
La relación entre el costo de adquisición de clientes (CAC) y el valor del ciclo de vida del cliente (LTV) mide la sostenibilidad del crecimiento. Una ratio más baja indica un crecimiento más eficiente y un mejor retorno de la inversión en marketing.
Volumen bruto de transacciones (GTV)
Representa el valor monetario total procesado en tu plataforma. Es una métrica clave para escalar y demostrar tracción ante los inversores.
Ingreso promedio por usuario (ARPU)
Muestra la eficacia con la que tu plataforma monetiza su base de usuarios. Un ARPU creciente indica mayores ingresos por cliente.
Ratio de fraude sobre volumen
Mide la proporción de transacciones fraudulentas respecto al volumen total de transacciones. Una ratio baja indica una gestión del riesgo y unos sistemas de prevención del fraude eficaces.
Trabaja con Appkodes
Si estás explorando cómo crear una empresa fintech, trabajar con Appkodes, una empresa de desarrollo de apps móviles para startups, puede simplificar tus decisiones de desarrollo. Muchos fundadores empiezan con ideas de apps de inversión para principiantes, que evolucionan hacia funciones de gestión de finanzas personales (PFM) y, con el tiempo, hacia herramientas financieras personales más amplias.
Estas entran en la categoría de herramientas de gestión de finanzas personales, donde la claridad, la confianza y una experiencia de usuario sin fricciones son esenciales.
Al crear una app móvil para una startup fintech, tu equipo avanzará paso a paso por el proceso de desarrollo: validación del concepto, definición de funciones, diseño y desarrollo de UI/UX, lanzamiento y actualizaciones de cumplimiento.
En lugar de resolverlo todo por tu cuenta, Appkodes te ayuda a definir qué funciones hacen falta en cada etapa para no sobrecargar la primera versión.
Con el desarrollo de MVP, puedes validar ideas rápidamente con una primera versión funcional. Recibes un plan presupuestado a precio fijo antes de empezar, y la mayoría de las primeras versiones están listas en unos 30 días.
Elegir los lenguajes de desarrollo de software es otra capa clave. Para la lógica del backend, lo habitual son stacks seguros y escalables.
Esto lleva directamente a la infraestructura del backend, que debe gestionar el almacenamiento de datos cifrados, un procesamiento estable de transacciones, integraciones con API bancarias o pasarelas de pago y una arquitectura escalable preparada para crecer.
Al trabajar con Appkodes, no solo obtienes código: recibes orientación sobre la estructura que sostiene el cumplimiento, la confianza y el crecimiento de usuarios desde el primer día, para que el lanzamiento de tu startup fintech sea más fluido y fiable.
Preguntas frecuentes
¿Cuál es la diferencia real entre los Challenger Banks y los neobancos?
+
Un Challenger Bank tiene su propia licencia y opera como un banco completo. Un neobanco se centra en la experiencia digital y se asocia con bancos con licencia. Para un fundador, esta elección define la carga regulatoria, la velocidad de lanzamiento y el modelo de confianza.
¿Cuánto se tarda en desarrollar una app fintech?
+
Con Appkodes, la mayoría de las primeras versiones, con inicio de sesión seguro y KYC, una función financiera principal y controles antifraude, están listas en unos 30 días, con un plan presupuestado a precio fijo antes de empezar. Las licencias y las alianzas con bancos o proveedores BaaS siguen su propio calendario.
¿Por qué los fundadores deben investigar a la competencia antes de entrar en el mercado financiero?
+
Entender el mercado financiero y las apps de la competencia muestra dónde los usuarios siguen frustrados. Así puedes crear una solución centrada en el usuario, y no otra aplicación fintech más con funciones parecidas.
¿Cómo puede una app financiera retener a sus clientes a largo plazo?
+
La retención nace de la utilidad diaria: información personalizada, comisiones transparentes y un soporte sin fricciones. Cuando los usuarios se sienten comprendidos, tu app financiera pasa a formar parte de su rutina, y no es algo que solo abren en una emergencia.
Admitir monedas digitales puede ampliar tu audiencia, pero solo si tus usuarios lo valoran. Piensa primero en ellos: ¿las criptomonedas les simplifican la vida o se la complican? Añade funciones solo cuando mejoren resultados financieros reales.
¿Cómo procesan las aplicaciones fintech las transacciones financieras de forma segura?
+
Asegúrate de que cada transacción pase por KYC, capas de datos cifrados, verificaciones mediante API bancarias y monitoreo antifraude. Un sistema seguro genera confianza y hace que los usuarios confíen su dinero a tu app, no que solo la prueben.
Soy un emprendedor que ha creado cinco marcas. Vendí la primera, una herramienta de SEO, en una operación de seis cifras, y hoy dirijo Appkodes, donde creamos apps móviles y web a medida para fundadores y empresas. Financié cada una de ellas por mi cuenta desde el primer día.