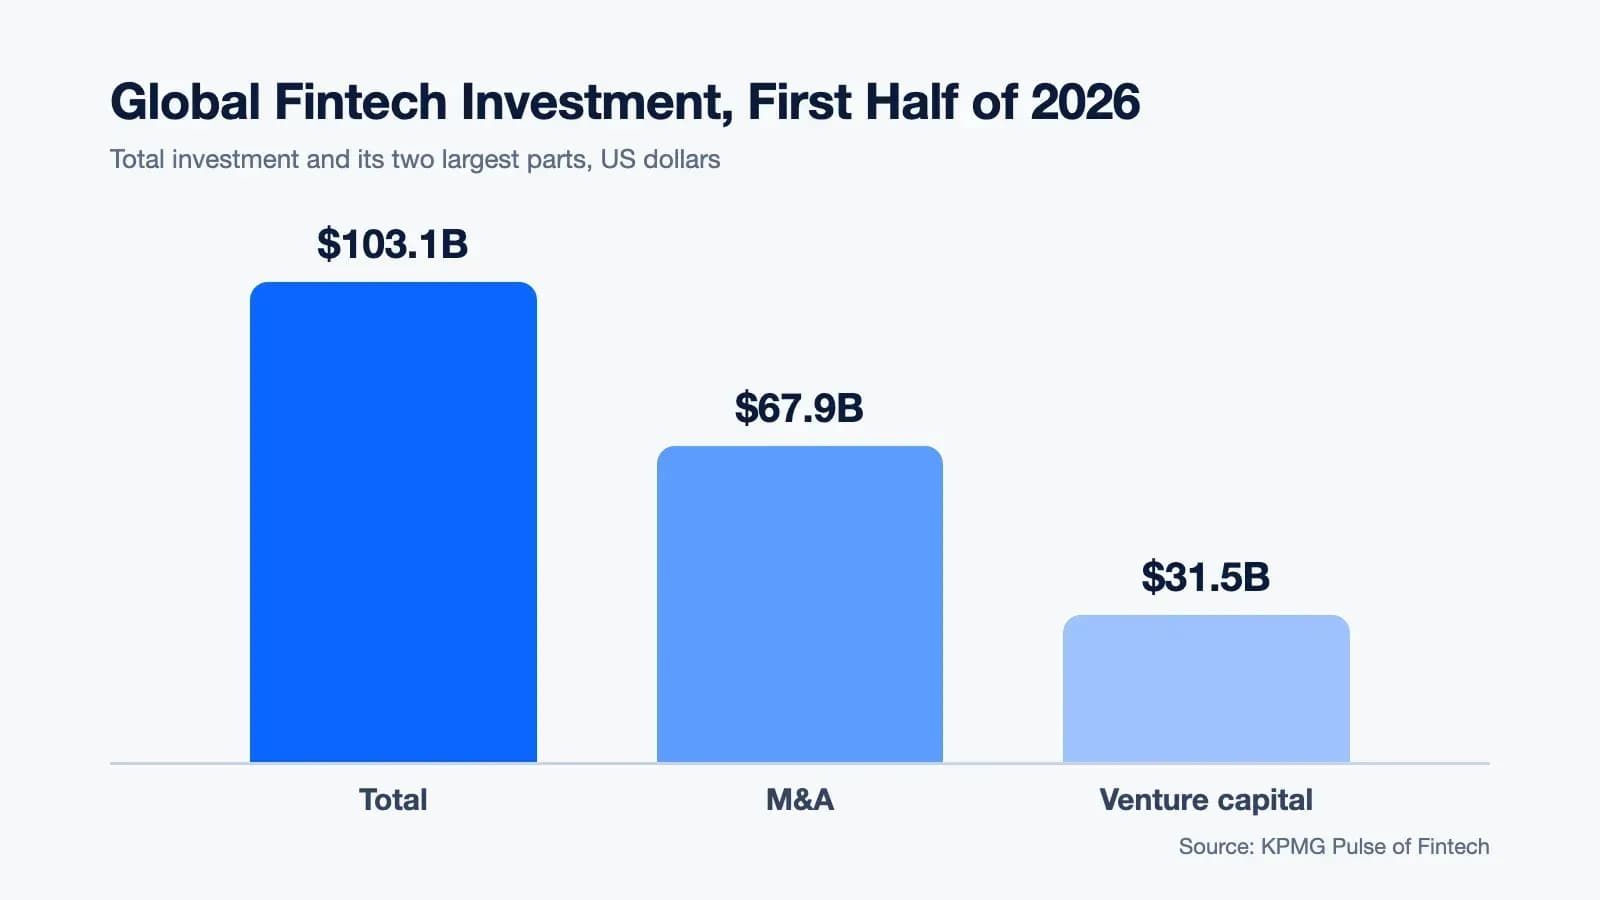
Se você está pensando em abrir uma empresa fintech, nunca houve um momento tão empolgante para construir. Na última década, a fintech deixou de ser a “desafiante” para se tornar um pilar central do sistema financeiro global.
A pandemia de COVID-19 acelerou essa mudança de forma drástica. De repente, as finanças digitais deixaram de ser apenas convenientes e se tornaram essenciais. As pessoas passaram a depender do mobile banking, dos pagamentos digitais e dos serviços por aplicativo no dia a dia, e esse comportamento não desapareceu depois.
Essa mudança também abriu novas portas nos mercados emergentes. Milhões de pessoas que antes estavam fora do sistema financeiro formal agora conseguem poupar, pegar empréstimos, fazer pagamentos ou expandir seus negócios usando plataformas de fintech.
Carteiras digitais, análise de crédito alternativa, microcrédito e apps de pagamento para lojistas estão ajudando pessoas e pequenas empresas a acessar oportunidades que nunca tiveram. A demanda é real, a base de usuários está crescendo e o mercado está longe de saturado.
O desafio hoje não é saber se a fintech é necessária, mas criar soluções de fintech confiáveis, em conformidade com as regras e culturalmente relevantes.
Some a isso a ascensão do open banking, em que dados financeiros podem ser compartilhados com segurança para criar novos produtos, e o surgimento de sistemas nacionais de identidade digital e, em alguns países, de moedas digitais de bancos centrais (CBDCs), que tornam o cadastro e os pagamentos digitais mais fáceis do que nunca. As regras ainda estão se acomodando: os EUA estão reescrevendo sua regra de open banking da Section 1033
Além disso, muitos países agora oferecem sandboxes regulatórios que permitem às startups de fintech testar produtos legalmente, com supervisão. As barreiras para experimentar nunca foram tão baixas.
Então, se você planeja criar uma, este é o momento perfeito para aprender como abrir uma empresa FinTech em um setor que está em evolução, mas ainda cheio de oportunidades. Este blog explica o que é fintech e orienta você pelos passos para projetar algo de uso real com a tecnologia atual.
O que é FinTech?
FinTech, ou Tecnologia Financeira, é o uso de ferramentas digitais e software para realizar atividades financeiras. Ela permite que essas atividades aconteçam online, por meio de apps e sistemas automatizados. Por exemplo, quando alguém usa um app como o Google Pay para enviar dinheiro diretamente da própria conta bancária para a conta de outra pessoa, está usando um serviço de FinTech.
As camadas da cadeia de valor FinTech
O ecossistema FinTech é formado por várias camadas interligadas que trabalham juntas para oferecer serviços financeiros digitais. Cada camada tem uma função específica, desde fornecer a infraestrutura financeira regulada até projetar produtos digitais fáceis de usar.
Entender essas camadas ajuda a esclarecer como o dinheiro circula entre plataformas e como as ações financeiras do dia a dia são viabilizadas pela tecnologia.
#1 Bancos e instituições financeiras licenciadas
Os bancos formam a infraestrutura central do sistema financeiro. Eles guardam os depósitos dos clientes, concedem empréstimos, cumprem as normas do governo e garantem a estabilidade financeira.
Mesmo quando os usuários interagem por apps digitais, a movimentação do dinheiro por trás normalmente roda sobre a infraestrutura bancária. Sem os bancos, os serviços de FinTech não conseguem oferecer gestão de contas regulada, empréstimos ou liquidação de transações.
#2 Processadores de pagamento e redes financeiras
Esta camada cuida da movimentação técnica do dinheiro entre contas. Processadores de pagamento e bandeiras de cartão (como Visa, Mastercard e RuPay), junto com infraestruturas de pagamento digital como o UPI, roteiam, autenticam e liquidam as transações.
Eles garantem que os pagamentos sejam executados com segurança e confiabilidade. Esses sistemas operam nos bastidores, fazendo os pagamentos digitais parecerem instantâneos e fluidos para os usuários.
#3 Empresas FinTech (plataformas digitais e inovadoras em serviços)
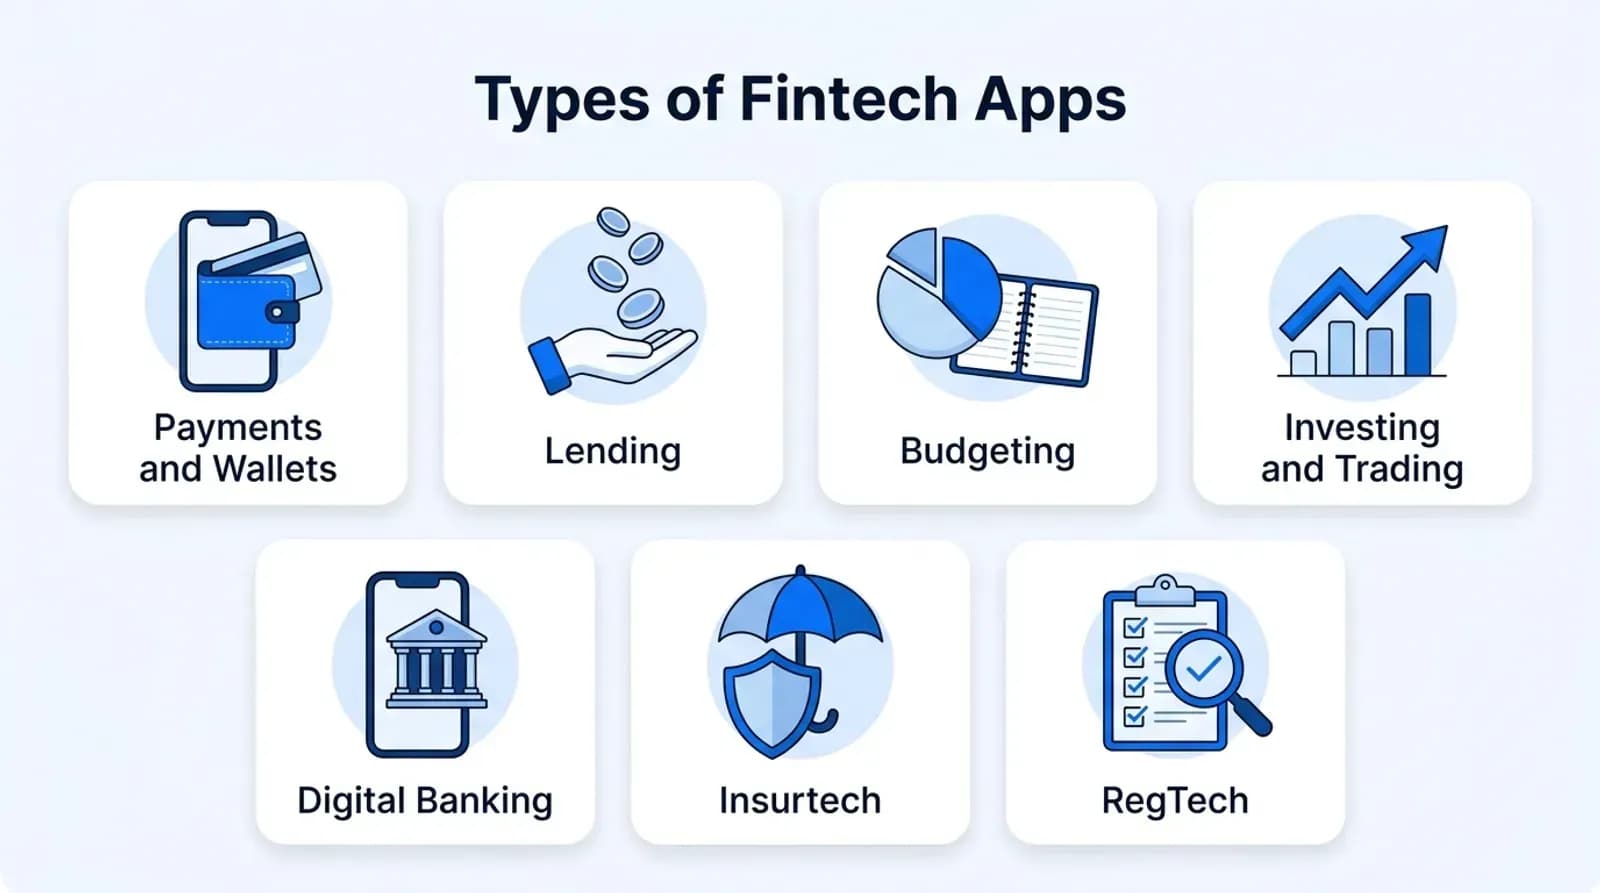
As empresas FinTech criam as interfaces digitais e os aplicativos financeiros com os quais os usuários interagem. Elas desenvolvem soluções inovadoras de fintech, como:
Apps de pagamento móvel
Plataformas de empréstimo online
Ferramentas de investimento automatizado (robo-advisors)
Plataformas de seguro digital
Painéis financeiros e ferramentas de cobrança para empresas
O foco delas é experiência, acessibilidade e velocidade, transformando serviços financeiros tradicionais em produtos digitais fáceis de usar. Enquanto os bancos cuidam da conformidade e dos recursos, as FinTechs cuidam da usabilidade e da inovação.
#4 Usuários finais: consumidores e empresas
Esta camada é formada por pessoas e empresas que usam serviços de FinTech. Os consumidores podem usar apps para pagar contas, enviar dinheiro, investir, poupar ou pegar empréstimos. As empresas usam ferramentas de FinTech para aceitar pagamentos digitais, gerenciar contas ou acessar capital de giro. Veja como criar uma, passo a passo.
Passos para criar uma empresa FinTech de sucesso
Tem uma ideia, mas não sabe por onde começar? Aqui está um guia simples para criar uma empresa FinTech de sucesso, passo a passo.
Passo 1: Identifique seus usuários-alvo e o problema a resolver
O primeiro passo para criar um negócio FinTech é identificar um grupo específico de usuários com desafios financeiros que as ferramentas atuais não resolvem, uma parte essencial de como abrir uma empresa FinTech que realmente atenda às necessidades dos usuários.
Podem ser donos de pequenas empresas lidando com atrasos no pagamento de faturas, freelancers administrando renda irregular e impostos, ou pessoas pedindo crédito pela primeira vez sem histórico de crédito tradicional.
Ao entender a rotina financeira diária deles e as frustrações que enfrentam repetidamente, você garante que seu produto tenha um propósito claro.
Estudar os apps e serviços financeiros existentes também ajuda a revelar o que funciona, o que não funciona e onde ainda existem lacunas importantes. Essas lacunas são a sua oportunidade de criar uma solução realmente valiosa.
Passo 2: Defina sua proposta de valor e valide a demanda do mercado
Depois de entender a lacuna, o próximo passo é definir sua Proposta Única de Valor (UVP), uma explicação clara, em uma frase, de por que os usuários devem escolher sua solução de fintech em vez das outras. Pode ser transações mais rápidas, tarifas menores, cadastro mais fácil ou uma experiência mais personalizada.
Antes de partir para o desenvolvimento, é fundamental validar se as pessoas realmente querem sua solução. Isso pode ser feito com landing pages simples, cadastros em lista de espera, pequenas demonstrações de protótipo ou pesquisas de feedback com usuários.
Se os usuários em potencial demonstrarem interesse real, se cadastrando, pedindo acesso ou topando testar, você tem a confirmação de que o conceito tem demanda prática. A validação garante que você crie algo que as pessoas vão realmente usar, e não apenas algo que parece promissor na teoria.
Passo 3: Defina o produto mínimo viável (MVP)
O próximo passo no desenvolvimento de um produto FinTech é definir o produto mínimo viável. Isso significa focar apenas nos recursos essenciais para resolver o problema principal do usuário, em vez de tentar construir uma plataforma totalmente acabada desde o início.
Na maioria dos produtos FinTech, o MVP inclui login seguro e verificação de identidade (KYC), um painel simples onde os usuários veem suas atividades financeiras, uma função principal, como enviar dinheiro, pegar empréstimos, investir ou controlar despesas, e um suporte básico ao cliente com sistemas de prevenção a fraudes.
Priorizar esses itens essenciais permite lançar o produto rapidamente, testar o comportamento real dos usuários e coletar feedback cedo, sem complexidade desnecessária.
Passo 4: Escolha os modelos de negócio FinTech certos
As empresas FinTech operam com diferentes modelos de negócio, conforme o público-alvo e a forma de entrega.
No modelo B2C (Business-to-Consumer), a empresa oferece serviços financeiros diretamente aos usuários individuais por meio de plataformas de banco digital. Esse modelo ajuda os empreendedores a formar uma base de usuários sólida e uma marca forte, com foco na experiência do cliente, na personalização e na confiança.
No modelo B2B (Business-to-Business), as FinTechs oferecem ferramentas financeiras, infraestrutura ou soluções de software para outras empresas. Isso permite aos empreendedores aproveitar relações comerciais estáveis e de longo prazo, gerar receita recorrente e escalar com eficiência ao resolver desafios operacionais ou financeiros das organizações.
O modelo B2B2C (Business-to-Business-to-Consumer) combina as duas abordagens. Uma FinTech se associa a outra empresa para levar serviços aos consumidores finais, enquanto o parceiro cuida do contato com o cliente. Para os empreendedores, esse modelo reduz o custo de aquisição de clientes e permite uma expansão rápida, já que a FinTech aproveita a marca e a base de usuários do parceiro.
Cada modelo tem vantagens próprias. A escolha depende de como o empreendedor pretende gerar valor, construir confiança e crescer de forma sustentável no ecossistema financeiro.
Passo 5: Escolha o stack de tecnologia certo
Com o escopo do MVP definido, o próximo passo é escolher o stack de tecnologia que vai sustentar a plataforma.
No backend, muitas equipes de FinTech escolhem linguagens como Node.js, Go ou Java pelo alto desempenho e pela confiabilidade.
No frontend, frameworks como React ou Flutter são muito usados para criar interfaces web e móveis responsivas.
Bancos de dados como PostgreSQL ou MongoDB armazenam os dados financeiros com segurança, enquanto serviços de nuvem como AWS, Azure ou Google Cloud oferecem hospedagem e escalabilidade.
Em todo o sistema, medidas de segurança robustas são essenciais para garantir a confiança dos usuários. O stack de tecnologia define a velocidade, a escalabilidade e a segurança do sistema desde o primeiro dia.
Passo 6: Construa o produto
O próximo passo é construir o produto, e é aqui que uma equipe de desenvolvimento qualificada faz a diferença de verdade. As empresas FinTech normalmente escolhem entre dois caminhos: desenvolver do zero ou aproveitar plataformas existentes e provedores de Banking-as-a-Service (BaaS).
Uma equipe de desenvolvimento experiente consegue identificar quais partes do sistema devem ser feitas sob medida para gerar vantagem competitiva e quais podem se apoiar na infraestrutura financeira existente. Combinando conhecimento interno com integrações de BaaS confiáveis, as equipes lançam mais rápido, garantem a conformidade e mantêm flexibilidade para crescer no futuro.
Na maioria dos projetos FinTech de sucesso, é o equilíbrio da equipe de desenvolvimento entre engenharia sob medida e integração inteligente que transforma um conceito em um produto confiável e escalável.
Passo 7: Lance, teste e melhore continuamente
Quando seu produto FinTech estiver pronto, lance-o primeiro para um pequeno grupo de early adopters selecionados, e não para um público amplo. Esse lançamento controlado ajuda você a entender como as pessoas realmente usam o produto em situações reais, revelando quais recursos entregam valor de verdade e onde ainda há atrito.
Acompanhe de perto o comportamento dos usuários, observe o que eles fazem, e não só o que dizem, e use esse feedback para refinar os fluxos, melhorar o desempenho e eliminar as barreiras que atrasam a adoção. À medida que a experiência fica mais fluida e a confiança cresce nessa base inicial, amplie aos poucos para um público maior.
Como escolher a direção do seu produto
Ao criar uma solução FinTech, uma das decisões iniciais mais importantes é definir o papel que seu produto terá na vida financeira do usuário. De modo geral, os produtos FinTech evoluem em três direções possíveis:
A. Tornar-se o principal relacionamento bancário do usuário
Nesta abordagem, seu produto busca se tornar a conta financeira principal do cliente, o lugar onde o salário cai, os pagamentos do dia a dia são feitos e as economias ficam guardadas. Esse modelo exige muita confiança, uma experiência de app de banco confiável e um cadastro fluido.
Os usuários precisam se sentir seguros o bastante para fazer da sua plataforma o primeiro lugar aonde vão para cuidar do dinheiro.
Alguns exemplos de recursos normalmente incluídos são cartões de débito, carteiras digitais, pagamentos via UPI e ferramentas para transações do dia a dia. O objetivo de longo prazo é tornar seu produto parte da rotina financeira diária do usuário.
B. Criar uma solução FinTech pontual (resolvendo um problema central)
Em vez de tentar substituir um banco, alguns produtos FinTech focam em uma dor financeira bem específica e a resolvem excepcionalmente bem. Isso evita complexidade e permite uma adoção rápida pelos usuários.
Por exemplo, uma plataforma pode cuidar apenas do pagamento de contas, automatizar a poupança com base nos hábitos de consumo ou oferecer ferramentas inteligentes de análise de crédito e empréstimo.
Ao focar em um único recurso principal, o produto fica mais fácil de desenvolver, testar, divulgar e escalar. Os usuários o escolhem porque ele é o melhor naquela única coisa.
C. Criar infraestrutura financeira (ferramentas para outras empresas FinTech)
Outra direção é construir infraestrutura em vez de produtos voltados ao consumidor. Aqui, seus clientes não são pessoas físicas, mas outras startups de FinTech, bancos ou plataformas digitais.
Seu produto fornece os blocos de construção de que eles precisam, como APIs de verificação de identidade (KYC), sistemas de pagamento a terceiros, serviços de emissão de cartões ou motores de análise de crédito.
Esse modelo pode ser altamente escalável, porque, depois que a infraestrutura está pronta, várias empresas podem integrá-la. O foco está em confiabilidade, conformidade e uma boa experiência para desenvolvedores.
Pontos de integração no ecossistema FinTech
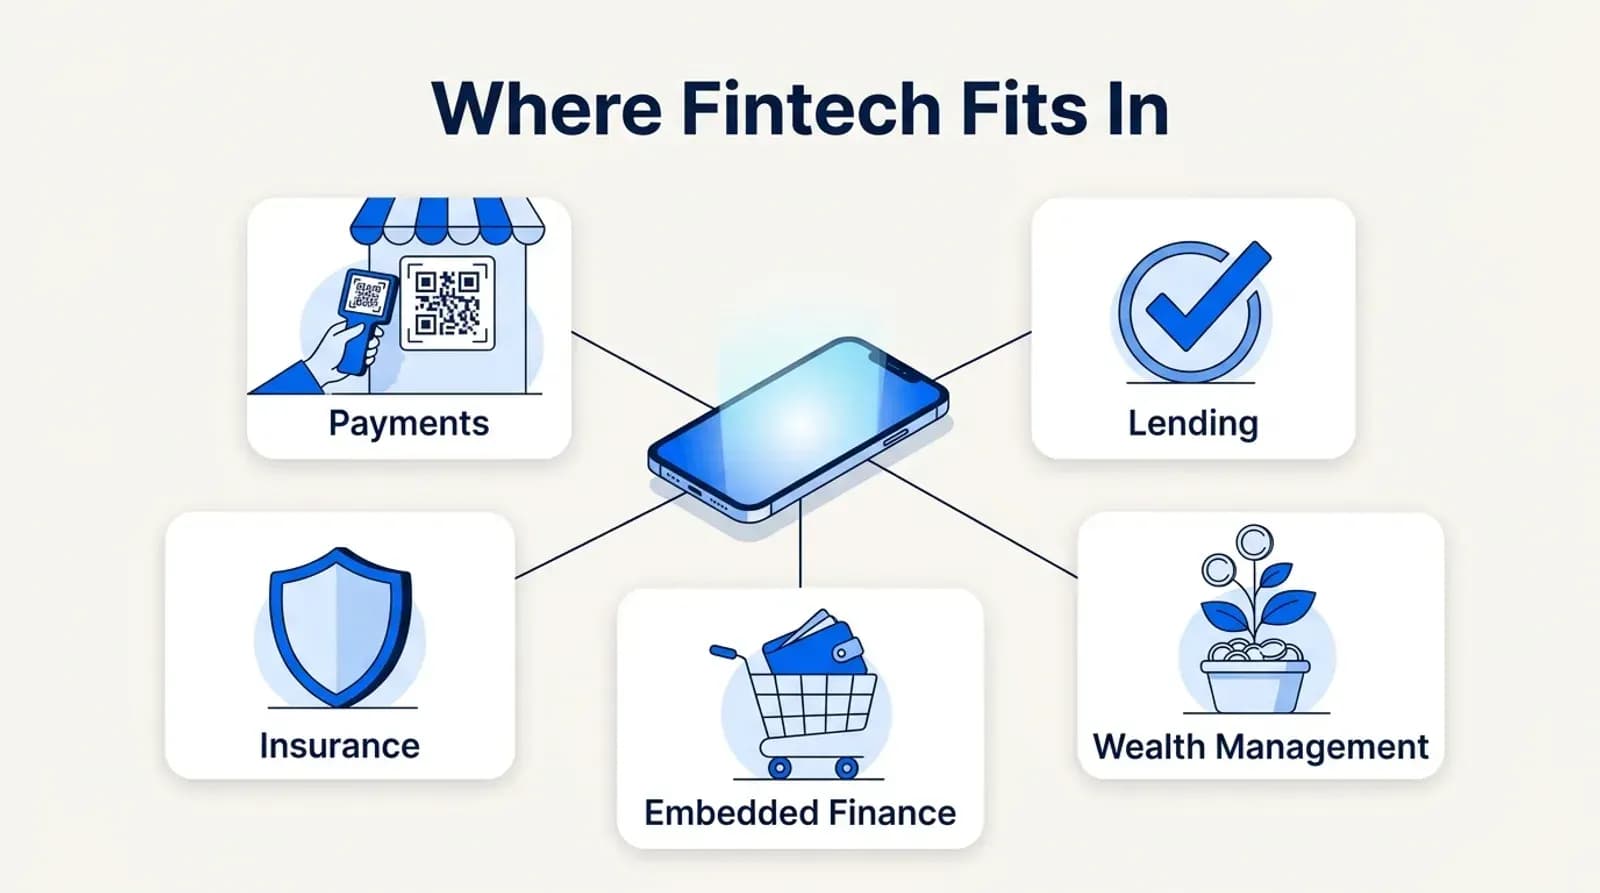
A FinTech entra em cena onde quer que o dinheiro encontre a tecnologia. Ela não veio para substituir os bancos ou as finanças tradicionais. Em vez disso, torna as tarefas financeiras mais simples, rápidas e naturalmente integradas às ferramentas digitais que já usamos. Veja onde você mais a percebe.
1. Pagamentos: transações que parecem não exigir esforço
Pense em pagar com um QR code numa loja, adicionar itens a um carrinho online ou mandar dinheiro para um amigo em segundos. Isso é FinTech em ação. Essas plataformas trabalham discretamente nos bastidores, conectando clientes, lojistas, bancos e bandeiras de cartão para que o pagamento simplesmente… aconteça. Sem complicação, sem espera.
2. Empréstimos: decisões mais rápidas, sem papelada
Conseguir um empréstimo costumava significar formulários, idas ao banco e espera. Hoje, as plataformas de FinTech usam dados e verificações automatizadas para entender o comportamento de crédito em minutos. É assim que as pessoas conseguem empréstimos pessoais rápidos, crédito para empresas e opções de Buy Now Pay Later (BNPL) direto no checkout. A ideia é simples: decisões mais inteligentes, menos papelada. Os reguladores também estão se atualizando: o Reino Unido regula o Buy Now Pay Later desde julho de 2026.
3. Gestão de patrimônio: investir sem intimidação
Apps de investimento e plataformas de consultoria digital tornaram o investimento mais acessível. Eles ajudam os usuários a acompanhar carteiras, definir metas e entender para onde vai o dinheiro.
Até quem está investindo pela primeira vez consegue orientação sem precisar ser especialista ou encontrar um consultor financeiro pessoalmente.
4. Finanças embutidas: quando as finanças vivem dentro de outros apps
Você provavelmente já percebeu isso sem se dar conta. Você pede comida ou compra online, e o app permite guardar saldo, pagar na hora ou até acessar um crédito rápido. Isso são finanças embutidas (embedded finance). Em vez de pular de um app para outro, a parte financeira simplesmente se integra à experiência em que você já está.
5. Seguros: simples, digitais e sem corretores
Os seguros também migraram para o online. Comparar apólices, verificar dados e abrir sinistros muitas vezes pode ser feito por telas guiadas. Sem papelada. Sem repetir informações. Sem esperar em filas longas nem depender de corretores, a menos que você queira.
A FinTech não substitui as finanças tradicionais. Ela as aprimora, levando serviços financeiros diretamente para os ambientes digitais e tornando as interações financeiras do dia a dia mais simples e convenientes.
Como lidar com o cenário regulatório e de conformidade na FinTech
Abrir uma startup de FinTech não é só questão de tecnologia e clientes; é também construir um negócio em que reguladores, bancos e usuários confiem. Pense na conformidade como as grades de proteção da sua jornada:
Como escolher sua jurisdição e estratégia de licenciamento
Cada país tem regulamentações financeiras, exigências de licença e regras operacionais diferentes. Escolher a jurisdição certa é uma das primeiras decisões críticas de uma startup de FinTech.
A jurisdição importa: alguns países oferecem sandboxes regulatórios favoráveis às fintechs, licenciamento mais rápido e exigências de capital menores, enquanto outros têm regras mais rígidas.
Caminhos de licenciamento
Cada modelo de FinTech exige licenças específicas, conforme os serviços oferecidos:
EMI (instituição de moeda eletrônica): para carteiras digitais ou contas de valor armazenado.
MSB (Money Services Business): para remessas, câmbio e serviços de transferência de dinheiro. Nos EUA, isso é um registro na FinCEN, e a transmissão de dinheiro também exige licença em cada estado.
Licenças de crédito / NBFC: para plataformas que oferecem empréstimos ou crédito.
Licenças de corretora: para plataformas de consultoria de investimentos ou negociação de valores mobiliários.
Escolher a licença certa desde o início garante a conformidade e um crescimento operacional sem sobressaltos.
Níveis de fluxo de AML e KYC
As medidas de prevenção à lavagem de dinheiro (AML) e de Conheça Seu Cliente (KYC) são escalonadas por risco:
KYC Lite: verificação básica de identidade para contas de baixo risco.
KYC completo: verificações de identidade detalhadas para contas de maior risco ou maior valor.
KYB (Conheça Sua Empresa): verificação corporativa, incluindo estrutura societária, saúde financeira e checagens regulatórias.
Fluxos eficazes reduzem o risco de fraude e atendem às exigências regulatórias.
Algumas jurisdições exigem que os dados financeiros e pessoais fiquem armazenados localmente. Cumprir as leis de residência de dados e de privacidade (por exemplo, GDPR, PDPA e as DPDP Rules da Índia, publicadas em novembro de 2025) é essencial para evitar penalidades legais e manter a confiança dos clientes.
Resolução de disputas de consumidores e chargebacks
As regulamentações muitas vezes exigem processos claros para resolver reclamações de consumidores e chargebacks. Sistemas transparentes e eficientes protegem os usuários e minimizam o risco financeiro e de reputação.
Regras de monitoramento de transações
O monitoramento de transações em tempo real ajuda a detectar atividades suspeitas ou incomuns, como transferências fraudulentas ou tentativas de lavagem de dinheiro. Alertas automáticos e sistemas de reporte são cruciais para a conformidade regulatória e a prevenção de fraudes.
Sistemas de segurança e prevenção a fraudes: como as FinTechs protegem os usuários
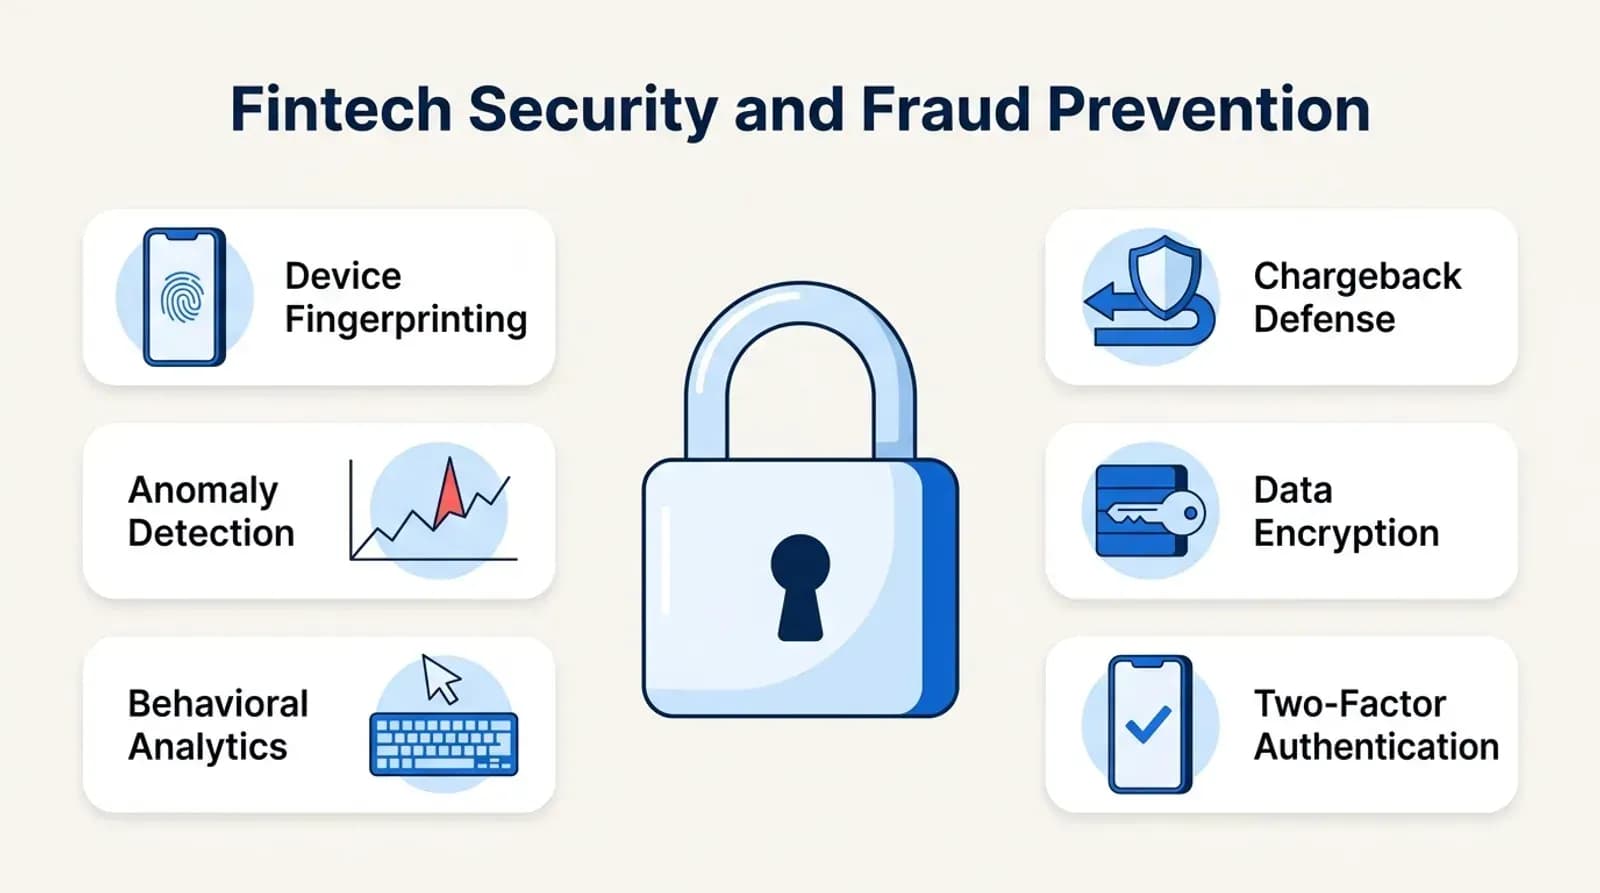
Na tecnologia financeira, segurança não é só um recurso; é a base da confiança. Os usuários esperam que seu dinheiro e seus dados estejam seguros, e até uma pequena violação pode prejudicar a credibilidade de forma irreversível. Startups em estágio seed implementam alguns sistemas essenciais de segurança e prevenção a fraudes:
1. Impressão digital do dispositivo (device fingerprinting)
Essa tecnologia identifica os dispositivos a partir dos quais seus usuários fazem login, ajudando a detectar aparelhos ou locais incomuns. É uma das primeiras linhas de defesa contra o sequestro de contas.
2. Detecção de anomalias em transações
Cada transação é monitorada em tempo real. Os sistemas sinalizam padrões incomuns, como grandes transferências repentinas ou pagamentos que falham repetidamente, para que atividades suspeitas sejam analisadas na hora.
3. Análise comportamental
Indo além de regras simples, a análise comportamental observa como os usuários interagem com sua plataforma — velocidade de digitação, padrões de navegação e horários de login — para detectar possíveis fraudes antes que elas se agravem.
4. Sistemas de defesa contra chargebacks
Pagamentos contestados (chargebacks) são uma fonte comum de perdas. Verificação automatizada, documentação e pontuação de fraude ajudam a reduzir esses riscos das empresas financeiras.
Como o Platform-as-a-Service pode acelerar sua startup de FinTech
Para muitos fundadores de FinTech, construir a infraestrutura tecnológica do zero pode ser assustador, caro e demorado. É aí que o Platform-as-a-Service (PaaS) entra como solução.
Pense nisso como alugar um carro em vez de fabricar um você mesmo. Você se concentra na viagem, e não na engenharia. A mesma lógica vale quando você está descobrindo como abrir uma empresa FinTech de forma inteligente.
Quando escolher PaaS em vez de construir a infraestrutura
Optar por PaaS é especialmente vantajoso quando:
Você quer lançar rápido, sem passar meses desenvolvendo o backend.
Seu capital de risco é limitado, e construir a infraestrutura do zero teria um custo proibitivo.
Você precisa de conformidade, protocolos de segurança e escalabilidade integrados desde o primeiro dia.
Você quer testar a demanda do mercado antes de se comprometer com investimentos de longo prazo em infraestrutura.
Embora startups com inovações tecnológicas únicas e muito diferenciadas possam acabar construindo seus próprios sistemas, o PaaS permite que a maioria das fintechs em estágio inicial chegue ao mercado de forma mais rápida e segura.
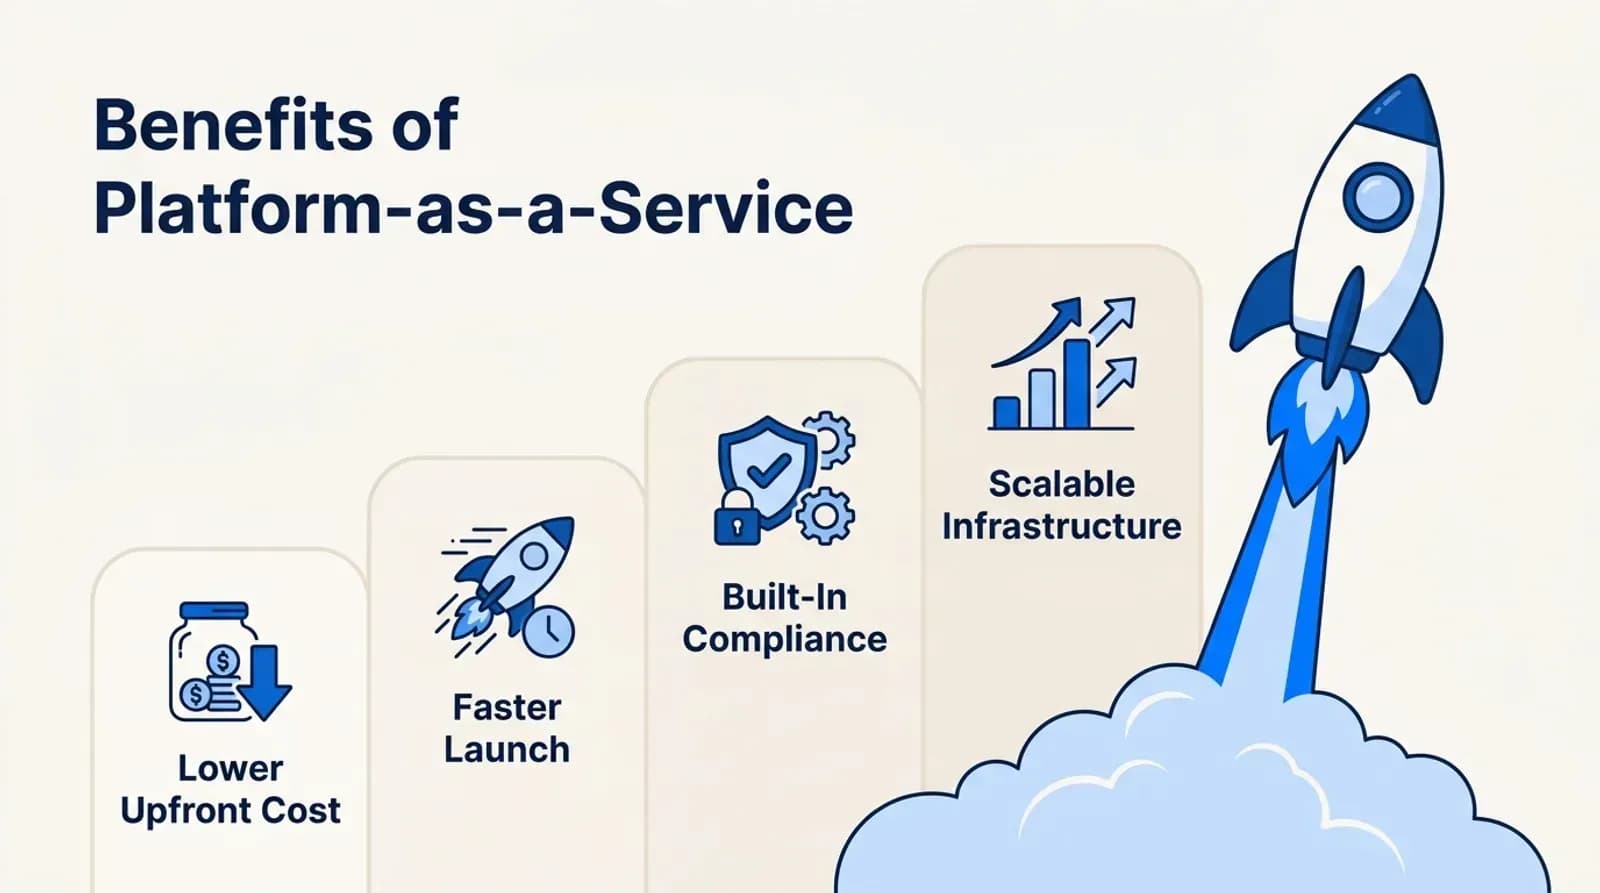
Benefícios do PaaS
#1 Custo inicial menor: você evita o enorme investimento inicial em servidores, licenças de software e desenvolvimento sob medida.
#2 Lançamento mais rápido: módulos existentes permitem uma integração mais ágil, reduzindo o tempo até o mercado de meses para semanas.
#3 Conformidade integrada: os provedores de PaaS costumam oferecer KYC/AML, PCI-DSS e outras ferramentas regulatórias integradas à plataforma.
#4 Infraestrutura escalável: à medida que sua base de usuários cresce, a plataforma escala sem problemas, sem novos investimentos pesados.
Riscos a considerar
Embora o PaaS ofereça muitas vantagens, as startups devem reconhecer o valor de ter uma equipe de desenvolvimento competente por trás do produto.
Dependência do provedor: depender totalmente de um provedor de PaaS pode limitar a flexibilidade e o controle. Uma equipe de desenvolvimento forte consegue criar camadas independentes, gerenciar integrações e garantir que o produto continue funcionando mesmo que o provedor mude termos ou serviços.
Complexidade da estrutura de tarifas: muitas plataformas de PaaS cobram por usuário ou por transação, o que pode aumentar os custos conforme você cresce. Uma equipe de desenvolvimento qualificada consegue projetar arquiteturas com bom custo-benefício, otimizar o uso de recursos e planejar a escalabilidade de longo prazo sem ficar presa a um único modelo de preços.
Em resumo, uma boa equipe de desenvolvimento transforma o PaaS de dependência em vantagem, usando-o de forma estratégica em vez de depender totalmente dele.
Oportunidades futuras e áreas quentes de investimento
O cenário FinTech continua evoluindo rapidamente. Algumas áreas emergentes para acompanhar:
1. Sistemas de análise de crédito nativos em IA
O crédito está deixando para trás os antigos modelos de score. A nova análise de crédito baseada em IA considera o comportamento de gastos, os padrões de pagamento e os dados de transações em tempo real para entender a confiabilidade financeira de uma pessoa. Isso torna as decisões de crédito mais rápidas, justas e acessíveis para quem não tem um histórico de crédito tradicional. Na UE, a pontuação de crédito por IA é considerada de alto risco pelo AI Act, com obrigações aplicáveis a partir de dezembro de 2027.
2. Sistemas operacionais financeiros voltados a PMEs
Pequenas empresas costumam equilibrar contabilidade, pagamentos, folha de pagamento e impostos em várias ferramentas diferentes. Plataformas de FinTech que reúnem essas funções em um único painel podem economizar tempo dos donos de negócios, reduzir erros e simplificar a operação. Não é só software; passa a fazer parte de como a empresa funciona no dia a dia.
3. Tokenização de ativos do mundo real
Ativos como imóveis ou infraestrutura costumam ser caros e difíceis de negociar. A tokenização os divide em unidades digitais menores para que mais pessoas possam investir e os proprietários possam liberar liquidez. Em termos simples, ela transforma ativos grandes e pouco líquidos em oportunidades de investimento digitais e acessíveis. Os ativos do mundo real tokenizados chegaram a US$ 26,4 bilhões em março de 2026, segundo a RWA.xyz.
4. Contabilidade de carbono e finanças verdes
A sustentabilidade está se tornando uma exigência de negócio, e não apenas uma escolha ética. A FinTech está entrando em cena para ajudar empresas a medir sua pegada de carbono, comprar créditos de carbono ou acessar incentivos para práticas sustentáveis. Isso torna a responsabilidade ambiental mais fácil de acompanhar, comprovar e recompensar.
5. Crédito vinculado à folha de pagamento e produtos atrelados ao salário
Em vez de avaliar os tomadores apenas pelas demonstrações financeiras, algumas FinTechs estão vinculando o crédito ao fluxo de renda. Quando os empréstimos estão ligados aos depósitos de salário ou aos sistemas de folha de pagamento, o pagamento se torna previsível e o risco diminui. Isso abre um caminho de crédito estável e acessível para funcionários que podem ter dificuldade com empréstimos tradicionais.
Mirar essas tendências emergentes pode colocar as startups na vanguarda da inovação e atrair o interesse de investidores.
Métricas de desempenho e KPIs
Acompanhar as métricas certas é fundamental para que as startups de FinTech entendam o crescimento, o comportamento dos usuários e a eficiência operacional. Os indicadores-chave de desempenho (KPIs) ajudam os fundadores a tomar decisões baseadas em dados e a demonstrar credibilidade a potenciais investidores.
Taxa de ativação
Mede quantos usuários realmente usam o recurso financeiro principal do seu serviço (por exemplo, enviar um pagamento ou pedir um empréstimo). Uma taxa de ativação alta indica que seu produto está entregando valor real.
Coortes de retenção
Acompanha o engajamento dos usuários ao longo do tempo. Entender a retenção ajuda a identificar se seu produto alcançou o product-market fit e faz os clientes atuais voltarem.
Relação CAC: LTV
A relação entre o custo de aquisição de clientes (CAC) e o valor do tempo de vida do cliente (LTV) mede a sustentabilidade do crescimento. Uma relação menor indica um crescimento mais eficiente e um retorno melhor sobre o investimento em marketing.
Volume bruto de transações (GTV)
Representa o valor monetário total processado na sua plataforma. É uma métrica central para escalar e demonstrar tração aos investidores.
Receita média por usuário (ARPU)
Mostra com que eficácia sua plataforma monetiza a base de usuários. Um ARPU crescente sinaliza uma geração de receita mais forte por cliente.
Relação fraude sobre volume
Mede a proporção de transações fraudulentas em relação ao volume total de transações. Uma relação baixa indica uma gestão de riscos e sistemas de prevenção a fraudes eficazes.
Conte com a Appkodes
Se você está pesquisando como abrir uma empresa fintech, contar com a Appkodes, uma empresa de desenvolvimento de apps móveis para startups, pode simplificar suas decisões de desenvolvimento. Muitos fundadores começam com ideias de apps de investimento para iniciantes, evoluem para recursos de gestão financeira pessoal (PFM) e, depois, para ferramentas mais amplas de finanças pessoais.
Elas se enquadram nas ferramentas de gestão financeira pessoal, em que clareza, confiança e uma experiência de uso sem atritos são essenciais.
Ao criar um app móvel para startup de fintech, sua equipe vai percorrer o processo de desenvolvimento do app passo a passo: validação do conceito, definição de recursos, design e desenvolvimento de UI/UX, lançamento e atualizações de conformidade.
Em vez de descobrir tudo sozinho, a Appkodes ajuda você a estruturar quais recursos são necessários em cada fase, para não sobrecarregar a primeira versão.
Com o desenvolvimento de MVP, você valida ideias rapidamente com uma primeira versão funcional. Você recebe um plano orçado a preço fixo antes do início do trabalho, e a maioria das primeiras versões entra no ar em cerca de 30 dias.
Escolher as linguagens de desenvolvimento de software é outra camada importante. Para a lógica de backend, stacks seguros e escaláveis são o padrão.
Isso leva diretamente à infraestrutura de backend, que precisa lidar com armazenamento de dados criptografado, processamento estável de transações, integrações com APIs bancárias ou gateways de pagamento e uma arquitetura escalável, pronta para crescer.
Trabalhando com a Appkodes, você não recebe só código escrito; recebe orientação sobre a estrutura que sustenta a conformidade, a confiança e o crescimento de usuários desde o primeiro dia, tornando o lançamento da sua startup de fintech mais tranquilo e confiável.
Perguntas frequentes
Qual é a diferença real entre Challenger Banks e neobancos?
+
Um Challenger Bank tem licença própria e opera como um banco completo. Um neobanco foca na experiência digital e faz parcerias com bancos licenciados. Para um fundador, essa escolha define a carga de conformidade, a velocidade de lançamento e o modelo de confiança.
Quanto tempo leva para criar um app de fintech?
+
Com a Appkodes, a maioria das primeiras versões, com login seguro e KYC, uma função financeira principal e verificações antifraude, entra no ar em cerca de 30 dias, com um plano orçado a preço fixo antes do início do trabalho. Licenças e parcerias com bancos ou provedores de BaaS seguem um cronograma próprio.
Por que os fundadores devem pesquisar os concorrentes antes de entrar no mercado financeiro?
+
Entender o mercado financeiro e os apps concorrentes mostra onde os usuários ainda estão frustrados. Isso ajuda você a criar uma solução centrada no usuário, e não apenas mais um aplicativo de fintech com recursos parecidos.
Como um app financeiro pode reter os clientes atuais no longo prazo?
+
A retenção vem da utilidade no dia a dia: insights personalizados, tarifas transparentes e suporte sem atritos. Quando os usuários se sentem compreendidos, seu app financeiro passa a fazer parte da rotina deles, e não algo que só abrem em emergências.
Meu app de fintech deve aceitar moedas digitais?
+
Aceitar moedas digitais pode ampliar seu público, mas só se os seus usuários derem valor a isso. Pense primeiro no usuário: as criptomoedas simplificam a vida dele ou complicam? Adicione recursos apenas quando eles melhorarem resultados financeiros reais.
Como os aplicativos de fintech processam transações financeiras com segurança?
+
Garanta que cada transação passe por KYC, camadas de dados criptografadas, verificações via APIs bancárias e monitoramento de fraudes. Um sistema seguro gera confiança e faz os usuários confiarem o dinheiro deles ao seu app, e não apenas testá-lo.
Sou um empreendedor que já criou cinco marcas. Vendi a primeira, uma ferramenta de SEO, num negócio de seis dígitos, e hoje lidero a Appkodes, criando apps móveis e web sob medida para fundadores e empresas. Financiei cada uma delas por conta própria desde o primeiro dia.