Si vous songez à créer une entreprise fintech, le moment n’a jamais été aussi stimulant. En dix ans, la fintech est passée du statut de « challenger » à celui de pilier central du système financier mondial.
La pandémie de COVID-19 a fortement accéléré ce mouvement. Du jour au lendemain, la finance numérique n’était plus seulement pratique : elle devenait indispensable. Banque mobile, paiements numériques et services sur app sont entrés dans le quotidien, et ces habitudes sont restées.
Ce mouvement a aussi ouvert des portes sur les marchés émergents. Des millions de personnes jusque-là exclues du système financier formel peuvent désormais épargner, emprunter, payer ou développer leur activité grâce aux plateformes fintech.
Portefeuilles mobiles, scoring de crédit alternatif, microcrédit et apps de paiement pour commerçants ouvrent aux particuliers et aux petites entreprises des possibilités inédites. La demande est réelle, la base d’utilisateurs s’élargit et le marché est loin d’être saturé.
La question n’est plus de savoir si la fintech est utile, mais de bâtir des solutions fintech fiables, conformes et adaptées à chaque culture.
Ajoutez à cela l’essor de l’open banking, qui permet de partager les données financières en toute sécurité pour créer de nouveaux produits, ainsi que l’arrivée des systèmes nationaux d’identité numérique et, dans certains pays, des monnaies numériques de banque centrale (CBDC), qui rendent l’inscription et les paiements numériques plus fluides que jamais. Les règles évoluent encore : les États-Unis réécrivent leur règle d’open banking Section 1033
De plus, de nombreux pays proposent désormais des bacs à sable réglementaires qui permettent aux startups fintech de tester leurs produits en toute légalité, sous supervision. Expérimenter n’a jamais été aussi accessible.
Si vous prévoyez de vous lancer, c’est donc le moment idéal pour apprendre à créer une entreprise FinTech dans un secteur en pleine évolution, mais encore riche en opportunités. Cet article explique ce qu’est la fintech et vous guide pas à pas pour concevoir un produit adapté à l’usage réel avec les technologies actuelles.
Qu’est-ce que la FinTech ?
La FinTech, ou technologie financière, désigne l’utilisation d’outils numériques et de logiciels pour gérer des opérations financières. Ces opérations se font alors en ligne, via des apps et des systèmes automatisés. Par exemple, quand quelqu’un utilise une app mobile comme Google Pay pour envoyer de l’argent de son compte bancaire vers celui d’une autre personne, il utilise un service FinTech.
Les couches de la chaîne de valeur FinTech
L’écosystème FinTech se compose de plusieurs couches interconnectées qui collaborent pour fournir des services financiers numériques. Chacune remplit une fonction précise, de l’infrastructure financière réglementée jusqu’à la conception de produits numériques faciles à utiliser.
Comprendre ces couches permet de voir comment l’argent circule entre les plateformes et comment la technologie rend possibles les gestes financiers du quotidien.
#1 Banques et établissements financiers agréés
Les banques constituent l’infrastructure centrale du système financier. Elles conservent les dépôts des clients, accordent des prêts, respectent la réglementation publique et garantissent la stabilité financière.
Même lorsque les utilisateurs passent par des apps, les flux d’argent reposent généralement sur les rails bancaires. Sans les banques, les services FinTech ne peuvent assurer ni la gestion de comptes réglementés, ni le crédit, ni le règlement des transactions.
#2 Processeurs de paiement et réseaux financiers
Cette couche gère le mouvement technique de l’argent entre les comptes. Les processeurs de paiement et les réseaux de cartes (comme Visa, Mastercard et RuPay), ainsi que les infrastructures de paiement numérique comme UPI, acheminent, authentifient et règlent les transactions.
Ils garantissent une exécution sûre et fiable des paiements. Ces systèmes fonctionnent en coulisses, si bien que les paiements numériques semblent instantanés et fluides pour les utilisateurs.
#3 Entreprises FinTech (plateformes numériques et innovateurs de services)
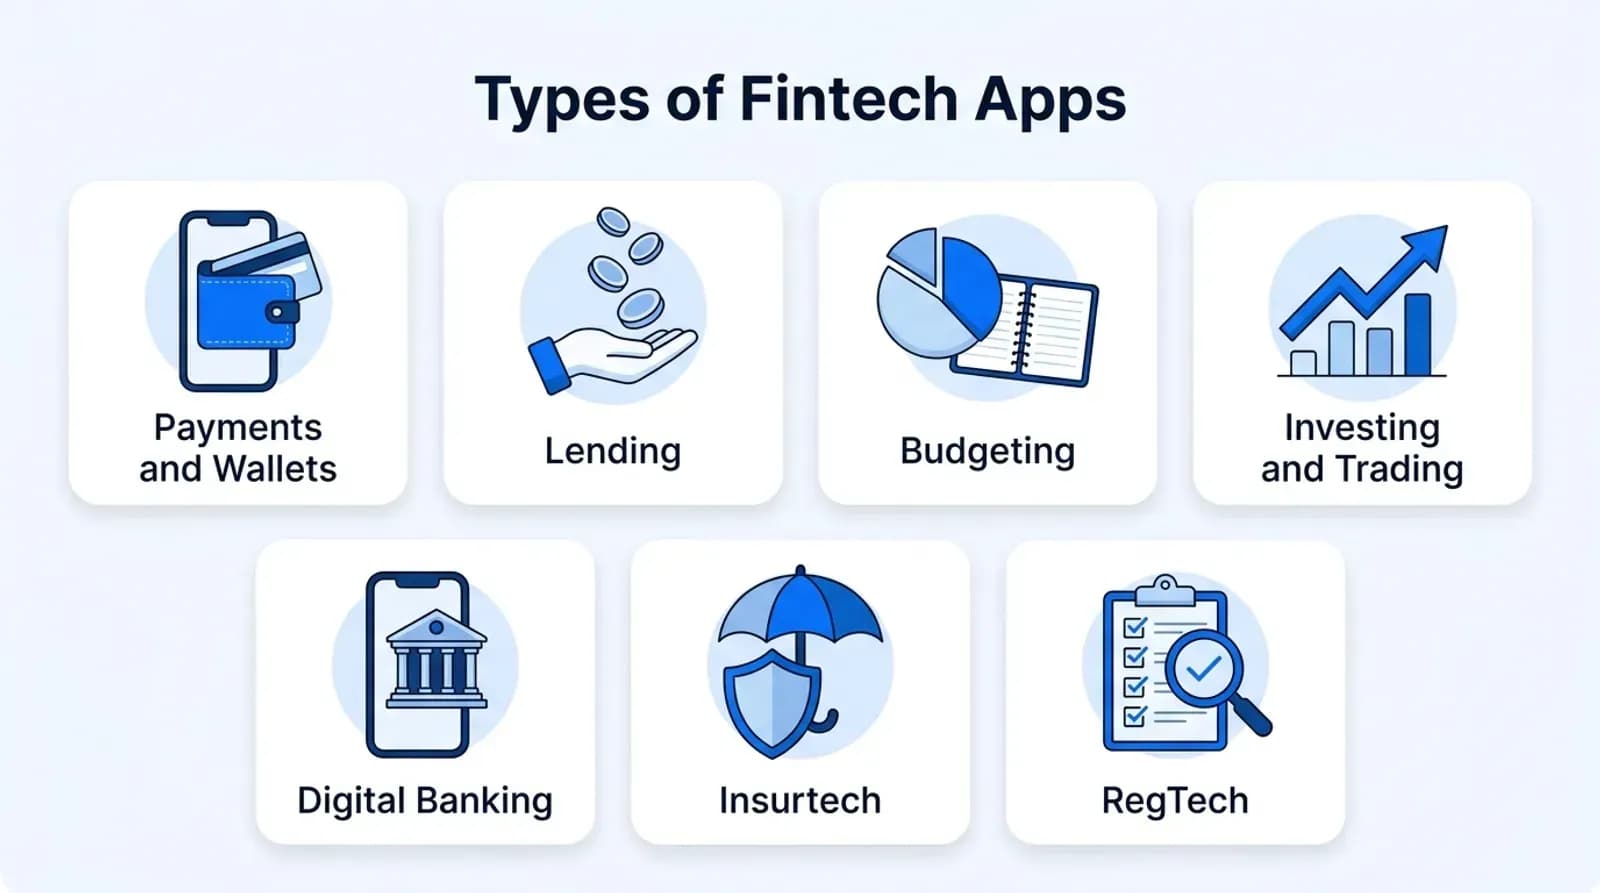
Les entreprises FinTech conçoivent les interfaces numériques et les applications financières avec lesquelles les utilisateurs interagissent. Elles développent des solutions fintech innovantes, par exemple :
Tableaux de bord financiers et outils de facturation pour entreprises
Elles misent sur l’expérience, l’accessibilité et la rapidité, et transforment les services financiers traditionnels en produits numériques simples à utiliser. Les banques gèrent la conformité et les fonds ; les FinTechs, l’ergonomie et l’innovation.
#4 Utilisateurs finaux : particuliers et entreprises
Cette couche regroupe les particuliers et les entreprises qui utilisent les services FinTech. Les particuliers s’en servent pour payer leurs factures, envoyer de l’argent, investir, épargner ou emprunter. Les entreprises y ont recours pour accepter les paiements numériques, gérer leurs comptes ou accéder à du fonds de roulement. Voici comment en créer une, étape par étape.
Les étapes pour bâtir une entreprise FinTech qui réussit
Vous avez une idée, mais par où commencer ? Voici un guide simple pour bâtir pas à pas une entreprise FinTech qui réussit.
Étape 1 : identifier vos utilisateurs cibles et le problème à résoudre
La première étape pour bâtir une activité FinTech consiste à cibler un groupe d’utilisateurs confrontés à des difficultés financières que les outils existants ne résolvent pas. C’est un point essentiel pour créer une entreprise FinTech qui répond vraiment aux besoins des utilisateurs.
Il peut s’agir de dirigeants de petites entreprises qui subissent des retards de paiement, de freelances qui jonglent avec des revenus irréguliers et leurs impôts, ou de primo-emprunteurs sans historique de crédit classique.
En comprenant leur quotidien financier et les frustrations qu’ils rencontrent sans cesse, vous donnez à votre produit une raison d’être claire.
Étudier les apps et les services financiers existants permet aussi de voir ce qui fonctionne, ce qui ne fonctionne pas et où subsistent de vrais manques. Ces manques sont votre opportunité de créer une solution réellement utile.
Étape 2 : définir votre proposition de valeur et valider la demande
Une fois le manque identifié, définissez votre proposition de valeur unique (UVP) : une phrase claire qui explique pourquoi choisir votre solution fintech plutôt qu’une autre. Il peut s’agir de transactions plus rapides, de frais réduits, d’une inscription plus simple ou d’une expérience plus personnalisée.
Avant de passer au développement, il est crucial de vérifier que les gens veulent vraiment votre solution. Des landing pages simples, une liste d’attente, de petites démos de prototype ou des questionnaires suffisent pour le savoir.
Si des utilisateurs potentiels manifestent un vrai intérêt en s’inscrivant, en demandant un accès ou en acceptant de tester, vous avez la preuve que le concept répond à une demande concrète. La validation vous assure de construire un produit que les gens utiliseront, et pas seulement une idée séduisante sur le papier.
Étape 3 : définir le produit minimum viable (MVP)
L’étape suivante du développement d’un produit FinTech consiste à définir le produit minimum viable. Il s’agit de se concentrer uniquement sur les fonctions indispensables pour résoudre le problème principal de l’utilisateur, au lieu de viser d’emblée une plateforme parfaitement aboutie.
Dans la plupart des produits FinTech, le MVP comprend une connexion sécurisée et une vérification d’identité (KYC), un tableau de bord simple pour consulter son activité financière, une fonction clé comme l’envoi d’argent, l’emprunt, l’investissement ou le suivi des dépenses, ainsi qu’un support client de base avec des systèmes antifraude.
En priorisant ces éléments essentiels, vous lancez le produit rapidement, observez le comportement réel des utilisateurs et recueillez leurs retours tôt, sans complexité inutile.
Étape 4 : choisir les bons modèles économiques FinTech
Les entreprises FinTech adoptent différents modèles économiques selon leur public cible et leur mode de distribution.
Dans le modèle B2C (Business-to-Consumer), l’entreprise fournit ses services financiers directement aux particuliers via des plateformes de banque numérique. Ce modèle aide les entrepreneurs à construire une solide base d’utilisateurs et une marque visible, en misant sur l’expérience client, la personnalisation et la confiance.
Dans le modèle B2B (Business-to-Business), les FinTechs proposent des outils financiers, des infrastructures ou des logiciels à d’autres entreprises. Les entrepreneurs peuvent ainsi nouer des relations commerciales stables et durables, générer des revenus récurrents et croître efficacement en résolvant les problèmes opérationnels ou financiers des organisations.
Le modèle B2B2C (Business-to-Business-to-Consumer) combine les deux approches. Une FinTech s’associe à une autre entreprise pour servir les consommateurs finaux, tandis que le partenaire gère la relation client. Pour les entrepreneurs, ce modèle réduit les coûts d’acquisition et permet une expansion rapide, puisque la FinTech s’appuie sur la marque et la base d’utilisateurs du partenaire.
Chaque modèle a ses atouts. Le choix dépend de la façon dont l’entrepreneur compte créer de la valeur, bâtir la confiance et croître durablement dans l’écosystème financier.
Étape 5 : choisir la bonne stack technique
Une fois le périmètre du MVP fixé, il faut choisir la stack technique qui fera tourner la plateforme.
Côté backend, de nombreuses équipes FinTech optent pour des langages comme Node.js, Go ou Java, réputés pour leurs performances et leur fiabilité.
Côté frontend, des frameworks comme React ou Flutter servent couramment à créer des interfaces web et mobiles réactives.
Des bases de données comme PostgreSQL ou MongoDB stockent les données financières de façon sécurisée, tandis que des services cloud comme AWS, Azure ou Google Cloud assurent l’hébergement et la montée en charge.
Dans tout le système, des mesures de sécurité solides sont indispensables pour gagner la confiance des utilisateurs. La stack technique détermine la vitesse, l’évolutivité et la sécurité du système dès le premier jour.
Étape 6 : construire le produit
Vient ensuite la construction du produit, et c’est là qu’une équipe de développement compétente fait toute la différence. Les entreprises FinTech ont généralement le choix entre deux voies : tout construire de zéro, ou s’appuyer sur des plateformes existantes et des fournisseurs de Banking-as-a-Service (BaaS).
Une équipe de développement expérimentée sait quelles parties du système développer sur mesure pour se démarquer et lesquelles peuvent reposer sur une infrastructure financière existante. En associant expertise interne et intégrations BaaS de confiance, les équipes lancent plus vite, restent conformes et gardent de la souplesse pour grandir.
Dans la plupart des projets FinTech réussis, c’est l’équilibre entre développement sur mesure et intégrations bien choisies qui transforme un concept en produit fiable et évolutif.
Étape 7 : lancer, tester et améliorer en continu
Une fois votre produit FinTech prêt, lancez-le d’abord auprès d’un petit groupe de premiers utilisateurs ciblés plutôt que du grand public. Ce déploiement maîtrisé vous montre comment les gens utilisent réellement le produit, quelles fonctions apportent une vraie valeur et où subsistent des frictions.
Suivez de près le comportement des utilisateurs, observez ce qu’ils font et pas seulement ce qu’ils disent, puis servez-vous de ces retours pour affiner les parcours, améliorer les performances et lever les freins à l’adoption. À mesure que l’expérience gagne en fluidité et que la confiance s’installe au sein de ce premier groupe, élargissez progressivement votre audience.
Choisir l’orientation de votre produit
Quand on crée une solution FinTech, l’une des décisions les plus importantes au départ consiste à définir le rôle que le produit jouera dans la vie financière de l’utilisateur. Dans les grandes lignes, les produits FinTech peuvent évoluer dans trois directions :
A. Devenir la banque principale de l’utilisateur
Dans cette approche, votre produit vise à devenir le compte financier principal du client : celui où arrive le salaire, d’où partent les paiements du quotidien et où dort l’épargne. Ce modèle exige une forte confiance, une app de banque mobile fiable et une inscription fluide.
Les utilisateurs doivent avoir assez confiance pour faire de votre plateforme le premier endroit où ils gèrent leur argent.
On y trouve généralement des cartes de débit, des portefeuilles numériques, les paiements UPI et des outils de transaction au quotidien. L’objectif à long terme : faire de votre produit un élément de la routine financière de l’utilisateur.
B. Créer une solution FinTech ciblée (résoudre un seul problème clé)
Plutôt que de chercher à remplacer une banque, certains produits FinTech se concentrent sur un point de friction financier très précis et le résolvent remarquablement bien. Cela évite la complexité et favorise une adoption rapide.
Par exemple, une plateforme peut se limiter au paiement des factures, automatiser l’épargne selon les habitudes de dépense, ou proposer des outils intelligents de scoring de crédit et de prêt.
En se concentrant sur une seule fonction clé, le produit devient plus simple à développer, tester, commercialiser et faire grandir. Les utilisateurs le choisissent parce qu’il est le meilleur pour cette seule tâche.
C. Créer une infrastructure financière (des outils pour d’autres entreprises FinTech)
Autre direction possible : bâtir de l’infrastructure plutôt que des produits grand public. Vos clients ne sont alors pas des particuliers, mais d’autres startups FinTech, des banques ou des plateformes numériques.
Votre produit leur fournit les briques dont ils ont besoin : API de vérification d’identité (KYC), systèmes de versement, services d’émission de cartes ou moteurs de scoring de crédit.
Ce modèle peut être très évolutif, car une fois l’infrastructure construite, plusieurs entreprises peuvent l’intégrer. L’accent est mis sur la fiabilité, la conformité et une excellente expérience développeur.
Les points d’intégration dans l’écosystème FinTech
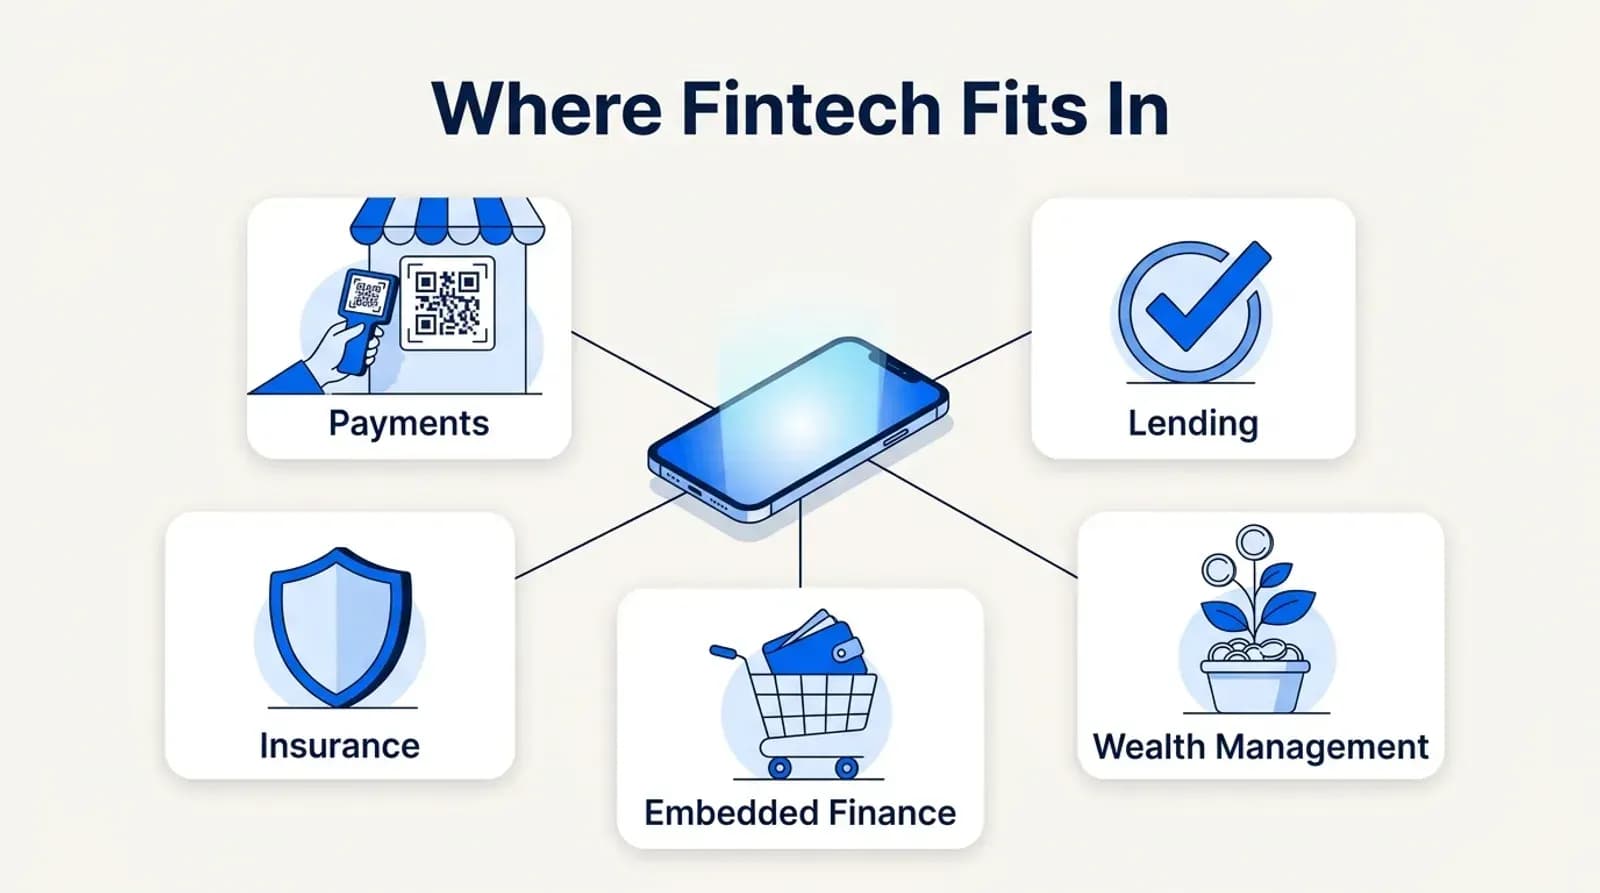
La FinTech intervient partout où l’argent rencontre la technologie. Elle n’est pas là pour remplacer les banques ou la finance traditionnelle. Elle rend plutôt les opérations financières plus fluides, plus rapides et plus naturellement intégrées aux outils numériques que nous utilisons déjà. Voici où vous la remarquerez le plus.
1. Paiements : des transactions sans effort
Payer avec un QR code en boutique, ajouter des articles à un panier en ligne ou envoyer de l’argent à un ami en quelques secondes : c’est la FinTech à l’œuvre. Ces plateformes travaillent discrètement en coulisses et relient clients, commerçants, banques et réseaux de cartes pour que le paiement… se fasse, tout simplement. Sans tracas, sans attente.
2. Crédit : des décisions plus rapides, sans course aux papiers
Obtenir un prêt signifiait autrefois des formulaires, des rendez-vous en agence et de l’attente. Aujourd’hui, les plateformes FinTech s’appuient sur les données et des contrôles automatisés pour évaluer un comportement de crédit en quelques minutes. C’est ainsi que l’on obtient rapidement un prêt personnel, un crédit professionnel ou une option de paiement fractionné (BNPL) directement au moment de payer. L’idée est simple : des décisions plus intelligentes, moins de paperasse. Les régulateurs suivent le mouvement : le Royaume-Uni encadre le paiement fractionné (BNPL) depuis juillet 2026.
3. Gestion de patrimoine : investir sans être intimidé
Les apps d’investissement mobiles et les plateformes de conseil numérique ont rendu l’investissement plus abordable. Elles aident les utilisateurs à suivre leur portefeuille, fixer des objectifs et comprendre où va leur argent.
Même quelqu’un qui investit pour la première fois peut être guidé sans être expert ni rencontrer un conseiller financier en personne.
4. Finance intégrée : quand la finance vit dans d’autres apps
Vous l’avez sans doute déjà remarqué sans y prêter attention. Vous commandez un repas ou faites vos achats en ligne, et l’app vous permet de garder un solde, de payer instantanément, voire d’obtenir un crédit rapide. C’est la finance intégrée (embedded finance). Au lieu de passer d’une app à l’autre, la partie financière se fond dans l’expérience que vous vivez déjà.
5. Assurance : simple, numérique et sans intermédiaire
L’assurance aussi est passée en ligne. Comparer des contrats, vérifier des informations et déclarer un sinistre se fait souvent via des écrans guidés. Pas de paperasse. Pas d’informations à répéter. Pas de longues files d’attente ni d’échanges avec des agents, sauf si vous le souhaitez.
La FinTech ne remplace pas la finance traditionnelle. Elle l’enrichit en intégrant les services financiers directement dans les environnements numériques, ce qui rend les échanges financiers du quotidien plus fluides et plus pratiques.
S’y retrouver dans la réglementation et la conformité FinTech
Lancer une startup FinTech, ce n’est pas seulement une affaire de technologie et de clients : il s’agit aussi de bâtir une entreprise à laquelle régulateurs, banques et utilisateurs font confiance. Voyez la conformité comme les garde-fous de votre parcours :
Choisir votre juridiction et votre stratégie de licence
Chaque pays a ses propres réglementations financières, exigences de licence et règles opérationnelles. Le choix de la juridiction est l’une des premières décisions critiques pour une startup FinTech.
La juridiction compte : certains pays proposent des bacs à sable réglementaires favorables à la fintech, des licences plus rapides et des exigences de capital plus faibles, tandis que d’autres appliquent des règles plus strictes.
Les parcours de licence
Selon les services proposés, chaque modèle FinTech requiert des licences spécifiques :
EMI (établissement de monnaie électronique) : pour les portefeuilles numériques ou les comptes à valeur stockée.
MSB (Money Services Business) : pour les transferts de fonds, le change de devises et les services d’envoi d’argent. Aux États-Unis, il s’agit d’un enregistrement auprès de FinCEN, et la transmission de fonds exige en plus une licence dans chaque État.
Licences de crédit / NBFC : pour les plateformes qui proposent des prêts ou du crédit.
Licences de courtage : pour les plateformes de conseil en investissement ou de négociation de titres.
Choisir tôt la bonne licence garantit la conformité et facilite la croissance des opérations.
Les niveaux de contrôle AML et KYC
Les mesures de lutte contre le blanchiment (AML) et de connaissance client (KYC) sont graduées selon le risque :
KYC allégé : vérification d’identité de base pour les comptes à faible risque.
KYC complet : contrôles d’identité approfondis pour les comptes à risque ou à montants plus élevés.
KYB (Know Your Business) : vérification des entreprises, y compris leur structure de détention, leur santé financière et leur situation réglementaire.
Des processus efficaces réduisent le risque de fraude et répondent aux exigences réglementaires.
Certaines juridictions exigent que les données financières et personnelles restent stockées localement. Respecter les lois sur la résidence des données et la vie privée (par exemple le GDPR, la PDPA et les règles DPDP de l’Inde, publiées en novembre 2025) est indispensable pour éviter les sanctions et préserver la confiance des clients.
Traitement des litiges clients et rétrofacturations
La réglementation impose souvent des procédures claires pour traiter les réclamations des clients et les rétrofacturations (chargebacks). Des systèmes transparents et efficaces protègent les utilisateurs tout en limitant les risques financiers et d’image.
Règles de surveillance des transactions
La surveillance des transactions en temps réel permet de repérer les activités suspectes ou inhabituelles, comme des virements frauduleux ou des tentatives de blanchiment. Les alertes automatiques et les systèmes de signalement sont essentiels à la conformité réglementaire et à la prévention de la fraude.
Sécurité et prévention de la fraude : comment les FinTechs protègent leurs utilisateurs
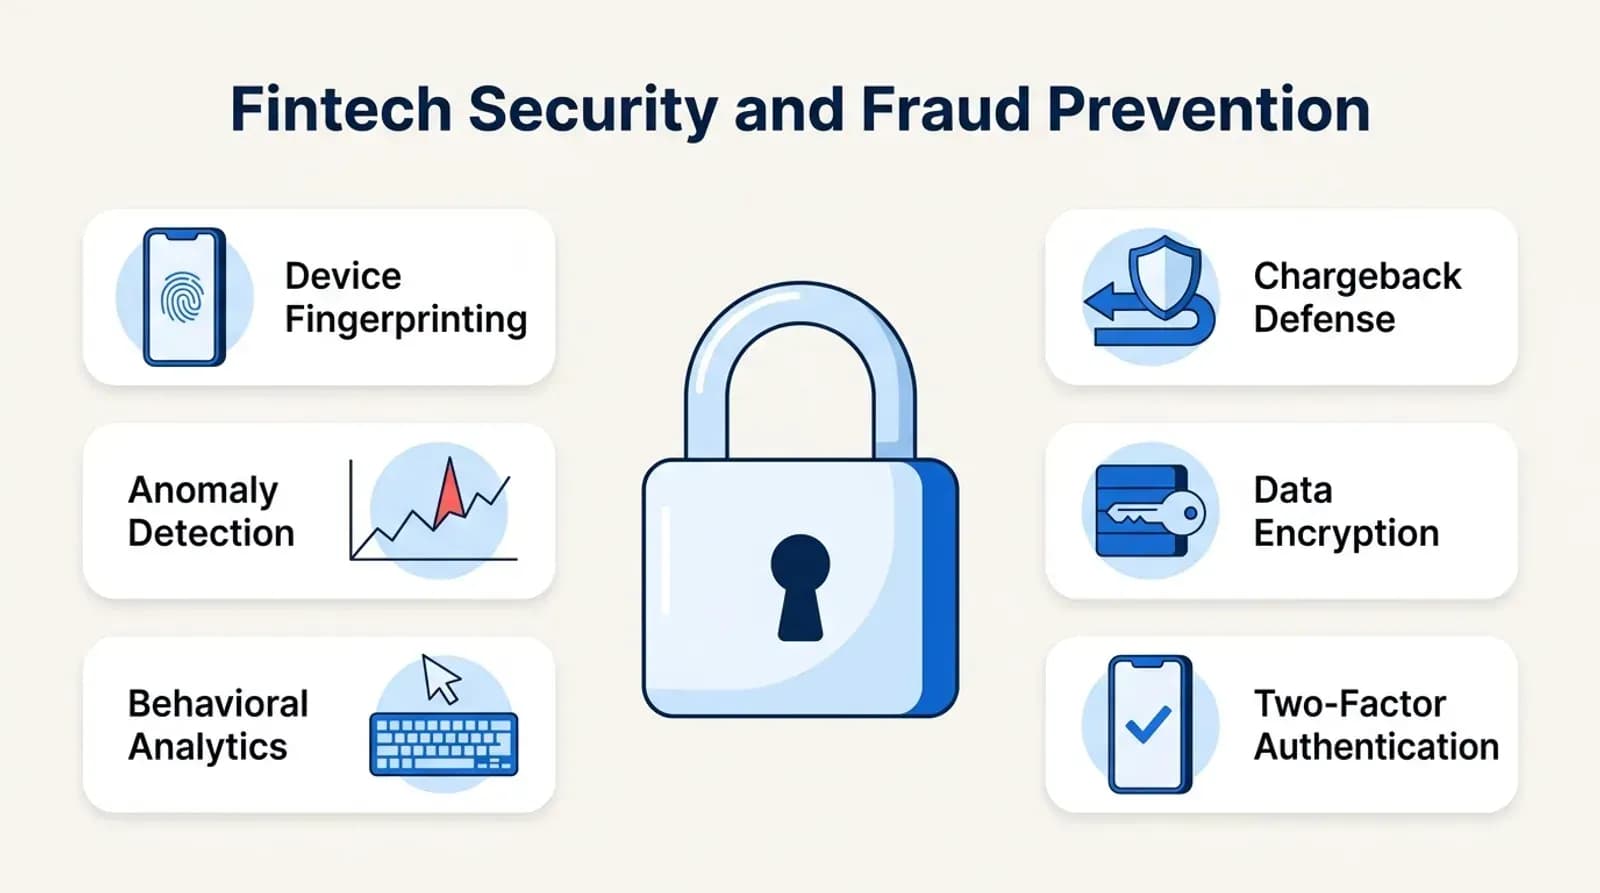
Dans la technologie financière, la sécurité n’est pas une simple fonction : c’est le socle de la confiance. Les utilisateurs attendent que leur argent et leurs données soient en sécurité, et la moindre faille peut ruiner durablement une réputation. Dès l’amorçage, les startups mettent en place plusieurs dispositifs clés de sécurité et de prévention de la fraude :
1. Empreinte de l’appareil (device fingerprinting)
Cette technologie identifie les appareils depuis lesquels vos utilisateurs se connectent, ce qui aide à repérer un appareil ou une localisation inhabituels. C’est l’une des premières lignes de défense contre le piratage de comptes.
2. Détection des anomalies de transaction
Chaque transaction est surveillée en temps réel. Les systèmes signalent les schémas inhabituels, comme un gros virement soudain ou des échecs de paiement répétés, afin que l’activité suspecte soit examinée immédiatement.
3. Analyse comportementale
Au-delà des règles simples, l’analyse comportementale observe la façon dont les utilisateurs interagissent avec votre plateforme (vitesse de frappe, navigation, heures de connexion) pour détecter une fraude potentielle avant qu’elle ne s’aggrave.
4. Systèmes de défense contre les rétrofacturations
Les paiements contestés (rétrofacturations) sont une source fréquente de pertes. La vérification automatisée, la documentation et le scoring antifraude aident les entreprises financières à réduire ce risque.
Comment le Platform-as-a-Service peut accélérer votre startup FinTech
Pour de nombreux fondateurs FinTech, construire l’infrastructure technique de zéro peut sembler intimidant, coûteux et chronophage. C’est là que le Platform-as-a-Service (PaaS) entre en jeu.
C’est un peu comme louer une voiture au lieu de la fabriquer vous-même : vous vous concentrez sur le trajet, pas sur la mécanique. La même logique s’applique pour créer une entreprise FinTech de façon intelligente.
Quand choisir le PaaS plutôt que construire son infrastructure
Le PaaS est particulièrement intéressant lorsque :
Vous voulez lancer vite, sans passer des mois sur le développement backend.
Vos fonds sont limités et construire une infrastructure de zéro coûterait trop cher.
Vous avez besoin de conformité, de protocoles de sécurité et d’évolutivité intégrés dès le premier jour.
Vous voulez tester la demande du marché avant de vous engager dans des investissements d’infrastructure à long terme.
Si les startups aux innovations techniques très différenciantes finiront peut-être par bâtir leurs propres systèmes, le PaaS permet à la plupart des jeunes entreprises fintech d’arriver sur le marché plus vite et plus sûrement.
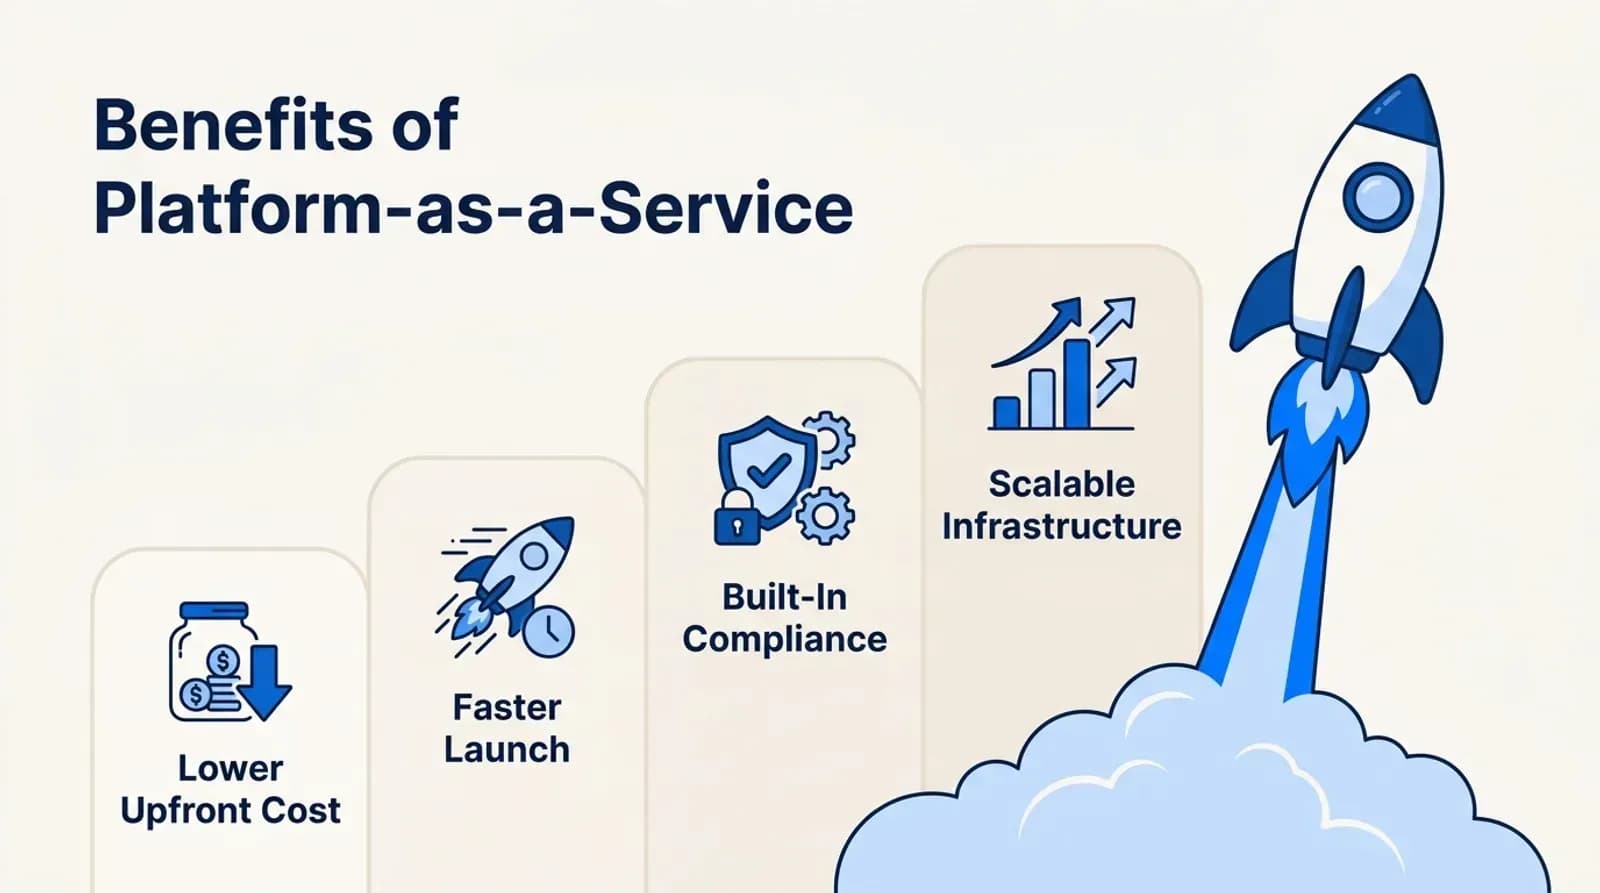
Les avantages du PaaS
#1 Un coût initial réduit : vous évitez l’énorme investissement de départ en serveurs, licences logicielles et développement sur mesure.
#2 Un lancement plus rapide : les modules existants accélèrent l’intégration et réduisent le délai de mise sur le marché de plusieurs mois à quelques semaines.
#3 Une conformité intégrée : les fournisseurs PaaS proposent souvent des outils KYC/AML, PCI-DSS et d’autres outils réglementaires directement dans la plateforme.
#4 Une infrastructure évolutive : à mesure que votre base d’utilisateurs grandit, la plateforme suit sans nouvel investissement lourd.
Les risques à prendre en compte
Si le PaaS offre de nombreux avantages, les startups doivent mesurer l’intérêt d’avoir une équipe de développement compétente derrière le produit.
Dépendance au fournisseur : s’en remettre entièrement à un fournisseur PaaS peut limiter la souplesse et le contrôle. Une solide équipe de développement peut créer des couches indépendantes, gérer les intégrations et garantir que le produit continue de fonctionner même si le fournisseur modifie ses conditions ou ses services.
Complexité de la tarification : de nombreuses plateformes PaaS facturent par utilisateur ou par transaction, ce qui peut faire grimper les coûts avec la croissance. Une équipe de développement expérimentée peut concevoir des architectures économes, optimiser l’usage des ressources et préparer l’évolutivité à long terme sans être enfermée dans un seul modèle tarifaire.
En bref, une bonne équipe de développement fait du PaaS un atout plutôt qu’une dépendance, en l’utilisant de façon stratégique au lieu de s’y fier entièrement.
Opportunités futures et secteurs prisés des investisseurs
Le paysage FinTech continue d’évoluer rapidement. Parmi les domaines émergents à suivre :
1. Des systèmes d’octroi de crédit natifs IA
Le crédit s’éloigne des anciens modèles de score. Les nouveaux systèmes d’octroi pilotés par l’IA examinent les habitudes de dépense, les comportements de paiement et les données de transaction en temps réel pour évaluer la fiabilité financière d’une personne. Les décisions de crédit deviennent plus rapides, plus justes et plus accessibles pour ceux qui n’ont pas d’historique de crédit classique. Dans l’UE, le scoring de crédit par IA est classé à haut risque par l’AI Act, avec des obligations applicables à partir de décembre 2027.
2. Des systèmes d’exploitation financiers pour les PME
Les petites entreprises jonglent souvent entre comptabilité, paiements, paie et impôts sur plusieurs outils. Les plateformes FinTech qui réunissent ces fonctions dans un tableau de bord unique font gagner du temps aux dirigeants, réduisent les erreurs et simplifient la gestion. Ce n’est plus seulement un logiciel : il fait partie du fonctionnement quotidien de l’entreprise.
3. La tokenisation des actifs réels
Les actifs comme l’immobilier ou les infrastructures sont généralement chers et difficiles à échanger. La tokenisation les découpe en unités numériques plus petites, pour que davantage de personnes puissent investir et que les propriétaires libèrent de la liquidité. En clair, elle transforme de gros actifs peu liquides en opportunités d’investissement numériques et accessibles. Les actifs réels tokenisés ont atteint 26,4 milliards de dollars en mars 2026, selon RWA.xyz.
4. Comptabilité carbone et finance verte
La durabilité devient une exigence business, et plus seulement un choix éthique. La FinTech aide les entreprises à mesurer leur empreinte carbone, acheter des crédits carbone ou accéder à des aides pour leurs projets écologiques. La responsabilité environnementale devient ainsi plus facile à suivre, à vérifier et à récompenser.
5. Crédit adossé à la paie et produits liés au salaire
Au lieu d’évaluer les emprunteurs uniquement sur leurs états financiers, certaines FinTechs lient le crédit aux flux de revenus. Quand les prêts sont adossés au versement du salaire ou aux systèmes de paie, le remboursement devient prévisible et le risque diminue. Cela ouvre une voie de crédit stable et abordable aux salariés qui peinent à obtenir un prêt classique.
En ciblant ces tendances émergentes, les startups peuvent se placer à la pointe de l’innovation et attirer l’intérêt des investisseurs.
Indicateurs de performance et KPI
Suivre les bons indicateurs est crucial pour que les startups FinTech comprennent leur croissance, le comportement des utilisateurs et leur efficacité opérationnelle. Les indicateurs clés de performance (KPI) aident les fondateurs à décider sur la base de données et à gagner en crédibilité auprès des investisseurs.
Taux d’activation
Mesure combien d’utilisateurs utilisent réellement votre fonction financière principale (par exemple envoyer un paiement ou demander un prêt). Un taux d’activation élevé montre que votre produit apporte une vraie valeur.
Cohortes de rétention
Suit l’engagement des utilisateurs dans la durée. Comprendre la rétention aide à savoir si votre produit a trouvé son product-market fit et si vos clients actuels continuent de revenir.
Ratio CAC : LTV
Le rapport entre le coût d’acquisition client (CAC) et la valeur vie client (LTV) mesure la viabilité de la croissance. Un ratio plus faible traduit une croissance plus efficace et un meilleur retour sur l’investissement marketing.
Volume brut de transactions (GTV)
Représente la valeur monétaire totale traitée sur votre plateforme. C’est un indicateur clé pour croître et prouver votre traction aux investisseurs.
Revenu moyen par utilisateur (ARPU)
Montre dans quelle mesure votre plateforme monétise sa base d’utilisateurs. Un ARPU en hausse signale des revenus plus élevés par client.
Ratio fraude/volume
Mesure la part des transactions frauduleuses dans le volume total de transactions. Un ratio faible témoigne d’une gestion des risques et de systèmes antifraude efficaces.
Travailler avec Appkodes
Si vous cherchez comment créer une entreprise fintech, vous associer à Appkodes, une entreprise spécialisée dans le développement d’apps mobiles pour startups, peut simplifier vos choix de développement. Beaucoup de fondateurs partent d’une idée d’app d’investissement pour débutants, qui évolue vers des fonctions de gestion financière personnelle (PFM), puis vers des outils de finance personnelle plus complets.
Ces produits relèvent des outils de gestion financière personnelle, où clarté, confiance et expérience utilisateur sans friction sont essentielles.
Pour créer une app mobile de startup fintech, votre équipe avancera pas à pas dans le processus de développement : validation du concept, cadrage des fonctions, design UI/UX, lancement et mises à jour de conformité.
Au lieu de tout découvrir seul, Appkodes vous aide à définir les fonctions nécessaires à chaque étape, pour ne pas surcharger la première version.
Avec le développement de MVP, vous validez rapidement vos idées grâce à une première version fonctionnelle. Vous recevez un plan chiffré à prix fixe avant le début des travaux, et la plupart des premières versions sont en ligne en 30 jours environ.
Le choix des langages de développement est une autre couche essentielle. Pour la logique backend, on retient généralement des stacks sûres et évolutives.
Cela mène directement à l’infrastructure backend, qui doit gérer le stockage chiffré des données, un traitement fiable des transactions, les intégrations d’API bancaires ou de passerelles de paiement, et une architecture évolutive prête pour la croissance.
En travaillant avec Appkodes, vous n’obtenez pas seulement du code : vous bénéficiez de conseils sur une structure qui soutient la conformité, la confiance et la croissance des utilisateurs dès le premier jour, pour un lancement de votre startup fintech plus fluide et plus fiable.
Questions fréquentes
Quelle est la vraie différence entre une Challenger Bank et une néobanque ?
+
Une Challenger Bank détient sa propre licence et fonctionne comme une banque à part entière. Une néobanque mise sur l’expérience numérique et s’appuie sur des banques agréées. Pour un fondateur, ce choix détermine la charge de conformité, la vitesse de lancement et le modèle de confiance.
Combien de temps faut-il pour créer une app fintech ?
+
Avec Appkodes, la plupart des premières versions, avec connexion sécurisée et KYC, une fonction financière clé et des contrôles antifraude, sont en ligne en 30 jours environ, avec un plan chiffré à prix fixe avant le début des travaux. Les licences et les partenariats avec une banque ou un fournisseur BaaS suivent leur propre calendrier.
Pourquoi les fondateurs doivent-ils étudier la concurrence avant d’entrer sur le marché financier ?
+
Comprendre le marché financier et les apps concurrentes montre où les utilisateurs restent frustrés. Vous pouvez ainsi concevoir une solution vraiment centrée sur eux, et pas une énième application fintech aux fonctions identiques.
Comment une app financière peut-elle fidéliser ses clients sur le long terme ?
+
La fidélité naît de l’utilité au quotidien : conseils personnalisés, frais transparents et support sans friction. Quand les utilisateurs se sentent compris, votre app financière s’inscrit dans leur routine, au lieu d’être ouverte seulement en cas d’urgence.
Mon app fintech doit-elle prendre en charge les monnaies numériques ?
+
Les monnaies numériques peuvent élargir votre audience, mais seulement si vos utilisateurs y tiennent. Pensez d’abord à eux : la crypto leur simplifie-t-elle la vie ou la complique-t-elle ? N’ajoutez une fonction que si elle améliore concrètement leur situation financière.
Comment les applications fintech traitent-elles les transactions financières en toute sécurité ?
+
Chaque transaction doit passer par le KYC, des couches de données chiffrées, des contrôles via les API bancaires et une surveillance antifraude. Un système sûr inspire confiance : les utilisateurs ne se contentent plus d’essayer votre app, ils lui confient leur argent.
Je suis un entrepreneur qui a créé cinq marques. J'ai revendu la première, un outil SEO, pour un montant à six chiffres, et je dirige aujourd'hui Appkodes, qui conçoit des applications mobiles et web sur mesure pour les fondateurs et les entreprises. J'ai financé chacune d'elles moi-même dès le premier jour.